Le portage ne ressemble pas à une micro-entreprise : le salaire résulte d’une chaîne de prélèvements, et c’est à chaque maillon que l’on peut gagner ou perdre quelques centaines d’euros par mois. Voici ce qui se règle vraiment, avec des chiffres sur une base unique pour que les comparaisons soient lisibles.
Que peut-on vraiment optimiser en portage ?
Trois choses seulement dépendent du salarié porté. Le reste, taux de cotisations et barème de l’impôt, est fixé par la loi. Les leviers réels sont les frais professionnels, le choix de la société de portage et la façon de répartir ses revenus dans l’année.
| Levier | Ce qu’il change | Ordre de grandeur |
|---|---|---|
| Frais professionnels remboursés | des dépenses réglées avant cotisations | plafond de 30 % du brut mensuel, 50 % pour le forfait grand déplacement |
| Frais de gestion | part du chiffre d’affaires conservée par la société | quelques points du chiffre d’affaires |
| Lissage des revenus | régularité du net sur l’année | total identique, trésorerie plus stable |
Du chiffre d’affaires au net : une simulation de départ
Pour comparer, partons de 10 000 € HT facturés en un mois. Hypothèses : 8 % de frais de gestion, environ 42 % de charges patronales sur le brut, environ 23 % de charges salariales, sans réduction ni cas particulier. Les taux réels varient avec le niveau de salaire et l’entreprise ; ce tableau sert à comparer, pas à prévoir un bulletin.
| Étape | Sans frais professionnels | Avec 1 000 € de frais remboursés |
|---|---|---|
| Chiffre d’affaires HT | 10 000 € | 10 000 € |
| Frais de gestion (8 %) | – 800 € | – 800 € |
| Frais remboursés (hors cotisations) | 0 € | – 1 000 € |
| Base du salaire (brut + charges patronales) | 9 200 € | 8 200 € |
| Salaire brut | 6 479 € | 5 775 € |
| Charges salariales (23 %) | – 1 490 € | – 1 328 € |
| Net avant impôt | 4 989 € | 4 447 € |
| Après avoir payé 1 000 € de dépenses pro | 3 989 € | 4 447 € |
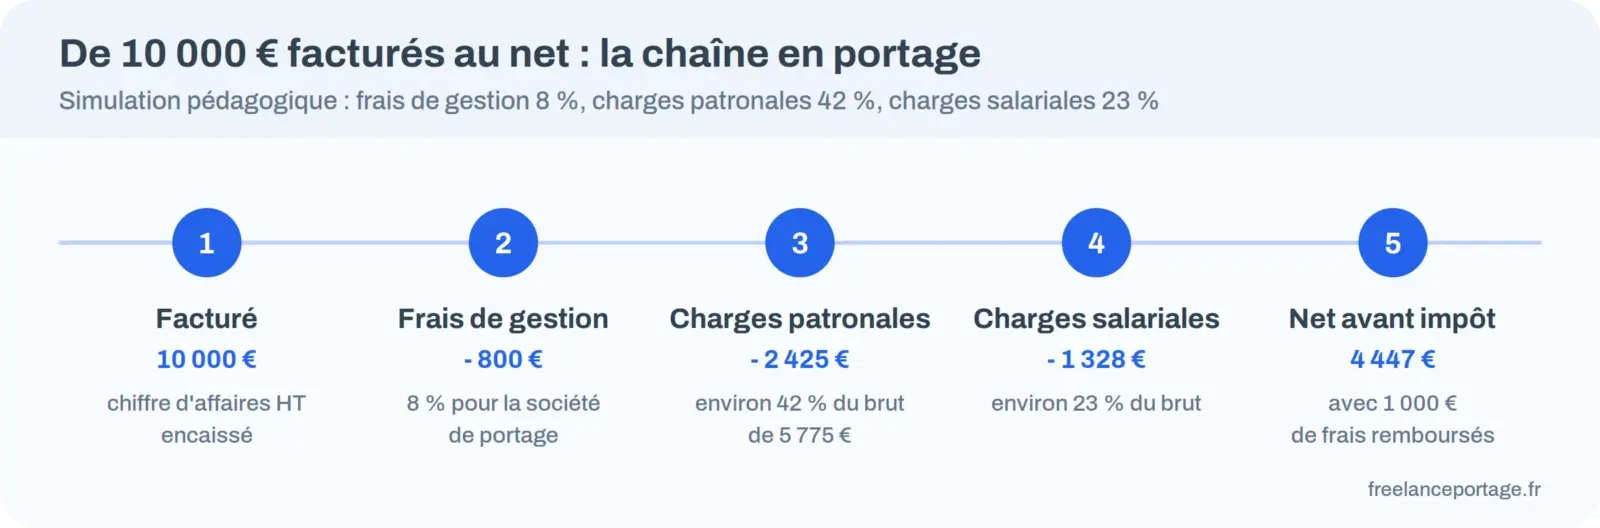
L’écart de 458 € vient d’un seul fait : les 1 000 € de frais ne supportent ni charges patronales, ni charges salariales. Notre article sur les charges patronales en 2026 détaille les taux qui expliquent cette différence.
Frais professionnels : quelles dépenses et quelles limites ?
Pour échapper aux cotisations, une dépense doit réunir trois conditions : être engagée dans l’intérêt direct de l’activité, être justifiée par une pièce probante, et respecter les plafonds ou barèmes applicables. Entrent dans le périmètre les déplacements, l’hébergement, les repas pris en mission, l’achat de matériel nécessaire à la mission et les frais de fonctionnement du poste de travail.
- Conservez chaque justificatif : une dépense sans pièce est réintégrée dans le salaire.
- Vérifiez le plafond de votre société : 30 % du brut mensuel est la référence courante.
- Ne facturez pas de frais personnels : le contrôle Urssaf est strict sur ce point.
La chaîne complète de prélèvements est expliquée dans notre fiche sur les frais de gestion en portage et ce qu’il reste du TJM.
Frais de gestion : le taux ou le périmètre ?
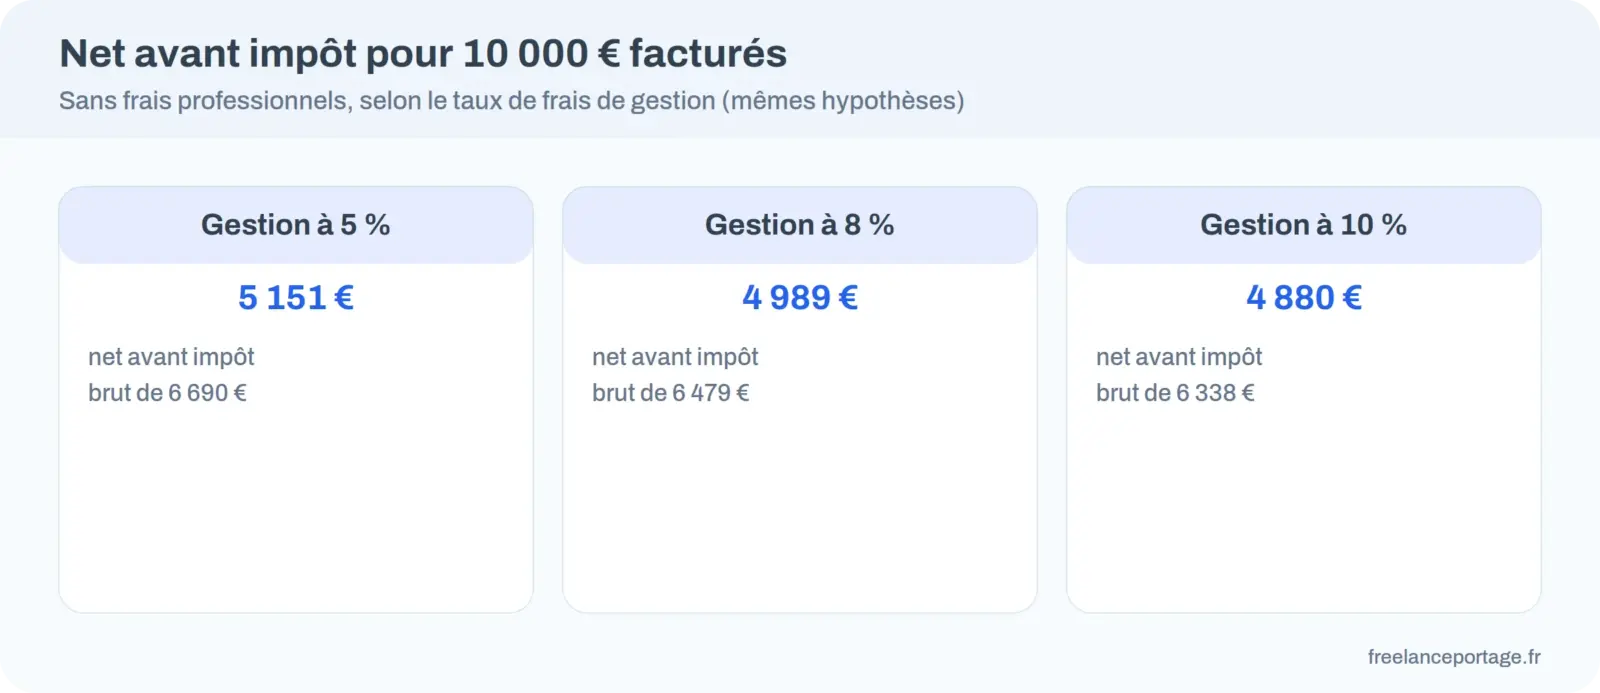
Comparer les taux ne suffit pas. Une société à 5 % qui facture l’assurance, la mutuelle ou l’outil de gestion en supplément peut coûter davantage qu’une société à 8 % tout compris. Sur la base de notre simulation et sans frais professionnels, le net avant impôt passe de 5 151 € à 5 % de frais de gestion à 4 989 € à 8 % et à 4 880 € à 10 %, soit 271 € d’écart entre les deux extrêmes pour 10 000 € facturés.
Demandez par écrit si le taux est dégressif au-delà d’un seuil de chiffre d’affaires, s’il est plafonné en euros, et ce que couvre exactement la responsabilité civile professionnelle. Pour choisir, comparez les devis ligne par ligne plutôt que les pourcentages.
Un cas type : 500 € par jour, 18 jours facturés
Prenons un consultant qui facture 18 jours à 500 € HT, soit 9 000 € de chiffre d’affaires, avec 8 % de frais de gestion (720 €). Sans frais professionnels, la base du salaire est de 8 280 €, soit un brut d’environ 5 831 € et un net avant impôt d’environ 4 490 €.
S’il fait rembourser 600 € de frais réels (transport, repas en mission, abonnement de coworking lié à la mission), la base tombe à 7 680 €, le brut à 5 408 € et le net à 4 165 €. Les 600 € de frais sont réglés par la société : le salarié garde donc 4 165 € contre 3 890 € (4 490 € moins 600 € payés de sa poche), soit 275 € de mieux sur un mois.
Ce gain reste modeste sur un seul mois, mais il se répète. Sur douze mois à ce niveau de dépenses, il approche 3 300 €. Il n’existe que si les dépenses sont réelles, justifiées et utiles à l’activité : on ne crée pas de frais pour optimiser.
Combien rapportent les frais selon leur montant ?
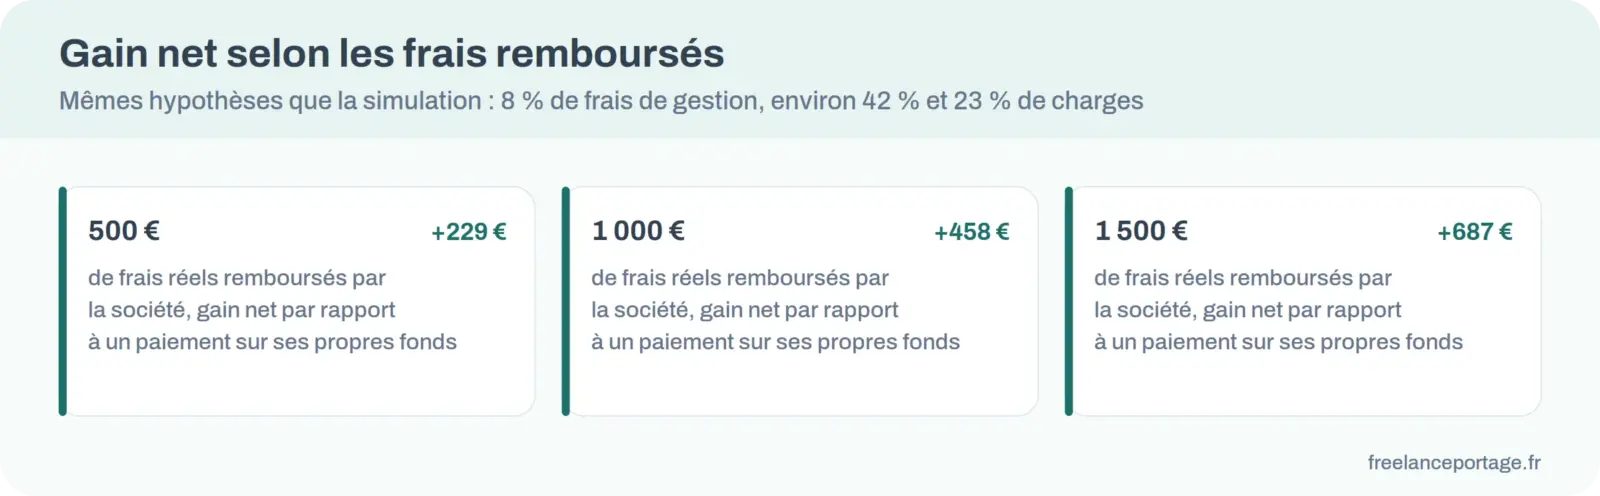
Dans notre modèle, un euro de dépense remboursé par la société réduit le net d’environ 0,54 € seulement, contre un euro entier quand on le paie de sa poche. Le gain est donc proportionnel : environ 46 centimes par euro de dépense justifiée. Le tableau ci-dessous reprend la base de 10 000 € facturés.
| Frais réels remboursés | Gain net par rapport à un paiement personnel |
|---|---|
| 500 € | environ 229 € |
| 1 000 € | environ 458 € |
| 1 500 € | environ 687 € |
Ce raisonnement ne vaut que dans la limite du plafond de la société. Au-delà, le surplus est réintégré dans le salaire et soumis aux cotisations comme le reste. Les frais d’un client qui ne paie pas, eux, relèvent d’un autre mécanisme : voir la fiche sur le délai de paiement.
Erreurs qui coûtent cher
- Choisir sur le taux affiché seul, sans lire le périmètre des frais de gestion.
- Oublier que le net du premier mois est plus faible : la réserve et le décalage de paiement du client jouent.
- Faire passer des dépenses personnelles ou sans justificatif en frais professionnels.
- Ne pas comparer avec un autre statut quand le chiffre d’affaires est élevé : le choix entre portage, micro, EURL ou SASU mérite un calcul, pas une habitude.
Lisser ses revenus entre deux missions
Le salaire du salarié porté dépend de ce que le client paie, et un client peut régler avec 30 ou 60 jours de retard. Beaucoup de sociétés proposent de lisser le salaire : un montant mensuel stable est versé, calculé sur le compte d’activité. Le total annuel ne change pas, mais la trésorerie personnelle devient plus prévisible.
La réserve financière en CDI, égale à 10 % du salaire de base de la dernière mission, amortit les périodes sans mission. Elle ne s’ajoute pas au net mensuel ; notre fiche sur la fin de mission explique ce qu’elle finance. Pour estimer le taux journalier qui permet de viser un net donné, utilisez la méthode de calcul du TJM.
Comparer deux sociétés de portage
Un devis de portage se compare comme un contrat d’assurance : poste par poste. Demandez le même calcul aux deux sociétés, sur votre taux journalier et vos jours prévus, et alignez les lignes.
- Taux des frais de gestion, seuils de dégressivité et éventuel plafond.
- Frais annexes : ouverture de compte, outils de facturation, relances clients.
- Plafond de remboursement des frais professionnels et délai de remboursement.
- Mutuelle et prévoyance : part prise en charge, niveau de garanties. La responsabilité civile professionnelle doit être incluse ou chiffrée à part.
- Date de versement du salaire par rapport au paiement du client.
Le meilleur devis n’est pas le moins cher sur la première ligne, mais celui qui laisse le net le plus élevé une fois toutes les lignes additionnées.
Relire son bulletin de salaire
Le bulletin permet de vérifier que l’optimisation s’applique réellement. Trois contrôles suffisent.
- Le chiffre d’affaires du mois correspond bien aux factures encaissées, pas aux factures émises.
- Les frais de gestion déduits correspondent au taux du contrat.
- Les frais professionnels apparaissent en ligne séparée, sans cotisations, avec un justificatif rattaché dans l’espace de la société.
Une anomalie se corrige plus facilement le mois même qu’après la régularisation annuelle. Pour la TVA facturée sur la mission, voir aussi la fiche sur la TVA en portage.
Les montages « portage international » : pourquoi les éviter
Plusieurs sites promettent de réduire de 80 % la fiscalité grâce à un portage hors de France. Ces offres supposent une résidence fiscale à l’étranger ou des structures complexes. Si vous vivez en France et y travaillez, vos revenus restent imposables ici, et l’administration requalifie les montages artificiels. Aucun levier légitime ne dispense de payer des cotisations sur le salaire.
L’impôt sur le revenu du salarié porté suit les règles des salariés, avec le prélèvement à la source ; le détail se trouve dans notre article sur la déclaration d’impôts en portage.
Demandez une simulation chiffrée sur votre TJM, avec et sans frais professionnels, et comparez-la à celle d’une autre société avant de vous engager.
Peut-on réduire ses charges en portage salarial ?
Pas les taux : ils sont fixés par la loi. On réduit la base sur laquelle ils s’appliquent, en faisant rembourser des frais professionnels réels, qui ne supportent ni charges patronales ni charges salariales.
Quel est le plafond des frais professionnels remboursés ?
Les sociétés de portage appliquent généralement 30 % du salaire brut mensuel, porté à 50 % en cas de forfait grand déplacement. Votre contrat précise la règle exacte.
Quel taux de frais de gestion est raisonnable ?
Il n’existe pas de taux unique : tout dépend de ce qui est inclus. Comparez le net obtenu pour un même chiffre d’affaires, avec l’assurance, la mutuelle et les outils compris.
Le lissage du salaire augmente-t-il le net ?
Non, il répartit seulement les versements dans l’année. Le total reste identique, mais la trésorerie est plus régulière.
Le portage international est-il légal ?
Il l’est dans des cas précis, pour des travailleurs réellement établis à l’étranger. Pour un résident fiscal français, il ne supprime pas l’imposition en France et expose à un redressement.
Prenez votre TJM, appliquez la simulation de ce guide avec le taux de frais de gestion proposé par votre société, puis refaites le calcul avec vos vraies dépenses professionnelles. L’écart obtenu vous dit s’il vaut la peine de changer de société ou de mieux documenter vos frais.
Urssaf, règles sur les frais professionnels et leur exclusion de l’assiette des cotisations, consulté le 5 octobre 2026.