Les charges patronales sont les cotisations que l’employeur verse en plus du salaire brut. Leur calcul suit une règle simple : chaque taux s’applique à son assiette, totalité du brut ou tranche sous le plafond de 4 005 € par mois en 2026, puis on retire la réduction générale pour les salaires sous 3 Smic. Sans réduction, elles pèsent environ 42 % du brut ; au Smic, à peine 4 %. En portage salarial, elles sont financées par votre chiffre d’affaires.
Le calcul des charges patronales impressionne, parce que le bulletin de paie aligne une vingtaine de lignes. Trois informations suffisent pourtant : le salaire brut, l’effectif de l’entreprise et le niveau du salaire par rapport au Smic. Pour un indépendant qui envisage le portage, la question est plus directe encore : quelle part de son chiffre d’affaires partira en cotisations employeur ?
Ce que recouvrent les charges patronales
Ce sont les cotisations et contributions sociales à la charge de l’employeur. Elles s’ajoutent au salaire brut et sont versées à l’Urssaf et aux caisses de retraite complémentaire. Elles financent l’assurance maladie, la retraite, les allocations familiales, le chômage, les accidents du travail, la formation et le logement.
Les charges salariales, elles, sont retenues sur le brut pour donner le net. La somme du brut et des charges patronales, diminuée des réductions, donne le coût employeur, parfois appelé « super-brut ». C’est ce chiffre que l’entreprise doit financer, et c’est lui qui compte dans un budget de recrutement.
La question ne se pose qu’en présence d’un contrat de travail. Un micro-entrepreneur ou un gérant majoritaire cotise comme travailleur indépendant, sans part patronale. Le président de SASU rémunéré, lui, supporte les charges patronales d’un salarié, moins l’assurance chômage et l’AGS. Le salarié porté est un salarié à part entière : ses charges patronales sont complètes.
Les taux patronaux 2026, ligne par ligne
| Cotisation | Taux employeur | Assiette mensuelle |
|---|---|---|
| Maladie, maternité, invalidité, décès | 13 % | Totalité du brut |
| Vieillesse plafonnée | 8,55 % | Jusqu’à 4 005 € |
| Vieillesse déplafonnée | 2,11 % | Totalité du brut |
| Allocations familiales | 5,25 % | Totalité du brut |
| Retraite complémentaire, tranche 1 | 6,01 % | Jusqu’à 4 005 € |
| Retraite complémentaire, tranche 2 | 14,57 % | De 4 005 à 32 040 € |
| Assurance chômage et AGS | 4,00 % + 0,25 % | Jusqu’à 16 020 € |
| Solidarité autonomie | 0,30 % | Totalité du brut |
| Aide au logement (Fnal) | 0,10 % ou 0,50 % | Selon l’effectif, moins ou plus de 50 salariés |
| Formation professionnelle | 0,55 % ou 1 % | Selon l’effectif, moins ou plus de 11 salariés |
| Taxe d’apprentissage | 0,68 % | Totalité du brut |
| Accidents du travail | Taux notifié par la Carsat | Totalité du brut |
Plusieurs lignes s’y ajoutent selon le cas : 0,016 % pour le dialogue social, 0,21 % d’équilibre technique au-delà du plafond, le versement mobilité dès 11 salariés selon la commune, la prévoyance des cadres et la part patronale de la mutuelle.
Calculer les charges patronales en trois étapes
- Découper le brut. La tranche 1 va jusqu’au plafond de 4 005 € par mois ; la tranche 2 couvre ce qui dépasse.
- Appliquer chaque taux à son assiette, puis additionner. Pour un brut sous le plafond, dans une entreprise de moins de 11 salariés avec un taux d’accident du travail de 1 %, le total atteint 41,8 % du brut.
- Retirer la réduction générale si le salaire reste sous 3 Smic.
Exemple pour 2 500 € brut : 13 % de maladie font 325 €, 8,55 % de vieillesse plafonnée 213,75 €, 6,01 % de retraite complémentaire 150,25 €, 5,25 % d’allocations familiales 131,25 €, 4 % de chômage 100 €. Les petites lignes complètent jusqu’à 1 045 €, avant réduction.
La formule tient donc en une ligne : coût employeur = brut + somme des cotisations (assiette × taux) − réduction générale. Le taux d’accident du travail, notifié chaque année, varie selon le secteur : il reste bas dans le conseil, beaucoup plus élevé dans le bâtiment.
Comment fonctionne la réduction générale en 2026 ?
Depuis le 1er janvier 2026, la réduction générale dégressive unique, ou RGDU, remplace l’ancienne réduction dite Fillon. Elle s’applique aux salaires inférieurs à 3 Smic, soit 5 469 € brut par mois à temps plein sur la base du Smic de janvier.
Son coefficient se calcule sur l’année : 0,02 + 0,3781 × [½ × (3 × Smic annuel ÷ rémunération annuelle − 1)] puissance 1,75, dans une entreprise de moins de 50 salariés. Au-delà de 50 salariés, 0,3781 devient 0,3821. Le coefficient frôle 40 % au niveau du Smic, puis baisse vite. La réduction s’impute sur la maladie, la vieillesse, la famille, le chômage, la retraite complémentaire de tranche 1, le Fnal, la solidarité autonomie et une partie des accidents du travail.
Juste sous 3 Smic, le coefficient plancher de 2 % laisse encore une centaine d’euros de réduction par mois. Un euro au-dessus, elle disparaît entièrement. Le Smic ayant été revalorisé à 1 867,02 € le 1er juin 2026, l’Urssaf a ajusté la formule pour que ce seuil reste calé sur la valeur de janvier.
Combien coûte un salarié selon son salaire ?
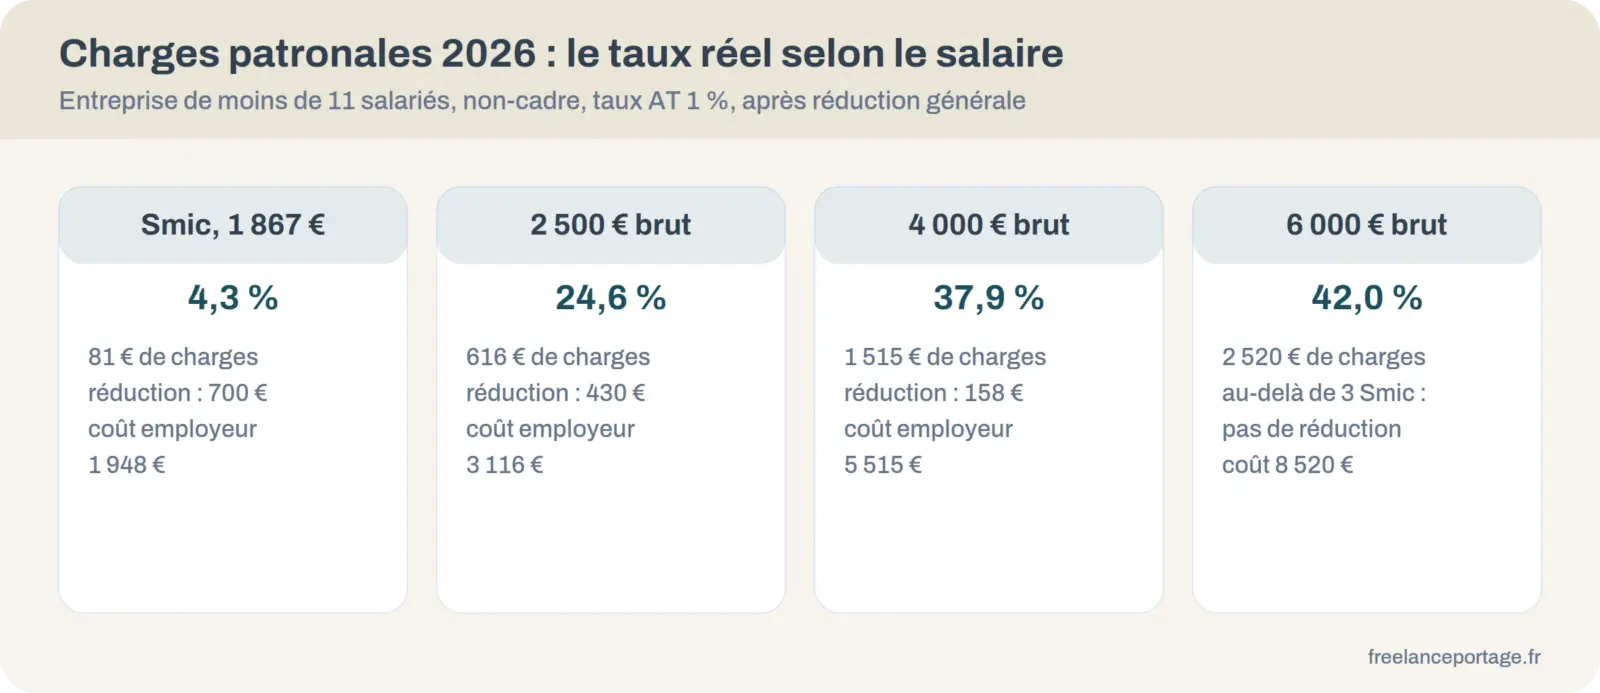
Quatre niveaux de salaire, mêmes hypothèses : entreprise de moins de 11 salariés, salarié non cadre à temps plein, taux d’accident du travail de 1 %, hors mutuelle, prévoyance et versement mobilité.
| Brut mensuel | Cotisations brutes | Réduction générale | Charges patronales | Taux réel | Coût employeur |
|---|---|---|---|---|---|
| 1 867 € (Smic) | 781 € | 700 € | 81 € | 4,3 % | 1 948 € |
| 2 500 € | 1 045 € | 430 € | 616 € | 24,6 % | 3 116 € |
| 4 000 € | 1 673 € | 158 € | 1 515 € | 37,9 % | 5 515 € |
| 6 000 € | 2 520 € | 0 € | 2 520 € | 42,0 % | 8 520 € |
La lecture est nette. Le « pourcentage de charges patronales » n’existe pas : il va de 4 % à 42 % selon le salaire. Un chiffre unique, appliqué sans regarder le Smic, surestime le coût d’un premier emploi et sous-estime celui d’un poste qualifié.
Portage salarial : qui paie les charges patronales ?
Juridiquement, la société de portage : c’est elle l’employeur, elle établit le bulletin et verse les cotisations. Économiquement, c’est votre chiffre d’affaires. Une fois les frais de gestion prélevés, ce qui reste sur le compte d’activité doit couvrir à la fois le brut et les charges patronales. Le mécanisme du portage tient dans cette équation.
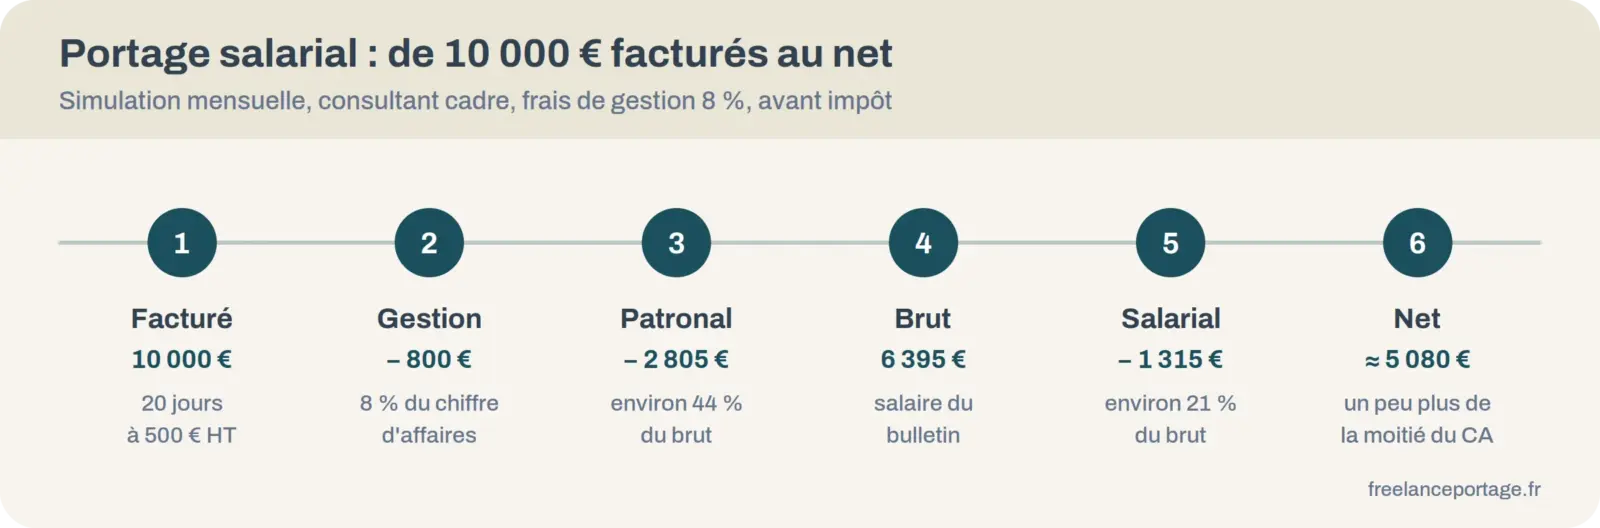
Voici une simulation prudente, à refaire avec vos propres chiffres. Hypothèses : consultant cadre, 20 jours facturés à 500 € (voir comment calculer son TJM), frais de gestion de 8 %, société de plus de 50 salariés, taux d’accident du travail de 1 %, prévoyance cadre de 1,50 % sur la tranche 1.
| Étape | Montant mensuel |
|---|---|
| Chiffre d’affaires hors taxes | 10 000 € |
| Frais de gestion (8 %) | − 800 € |
| Enveloppe salariale | 9 200 € |
| Charges patronales (environ 44 % du brut) | − 2 805 € |
| Salaire brut | 6 395 € |
| Charges salariales (environ 21 % du brut) | − 1 315 € |
| Net avant impôt | environ 5 080 € |
Le taux patronal monte ici à 44 %, pour deux raisons : le brut dépasse 3 Smic, donc aucune réduction, et le statut cadre ajoute la prévoyance. Le net représente un peu plus de la moitié du chiffre d’affaires. Avec 500 € de frais professionnels remboursés, le brut descend à 6 045 € et le net à 4 800 €, mais vous touchez 5 300 € au total : les frais échappent aux cotisations. Les frais de gestion pèsent donc moins sur votre revenu que la structure même des charges.
Vérifier son calcul avec les simulateurs officiels
Le simulateur de cotisations employeur de l’Urssaf intègre la réduction générale : indiquez l’effectif, la commune pour le versement mobilité et le taux d’accident du travail. Côté portage, exigez une simulation détaillée ligne à ligne, et vérifiez que réserve, mutuelle et frais y figurent. La cotisation d’assurance chômage de 4 % n’est pas perdue : c’est elle qui ouvre vos droits au chômage après une mission. Pour comparer avec une société ou la micro-entreprise, notre guide pour choisir son statut raisonne sur le net annuel.
Quel est le pourcentage des charges patronales en 2026 ?
Sans réduction, environ 42 % du brut pour un non-cadre, un peu plus pour un cadre. Sous 3 Smic, la réduction générale fait chuter ce taux : environ 4 % au Smic, 25 % à 2 500 € brut, 38 % à 4 000 €, dans une petite entreprise.
Comment estimer vite le coût employeur d’un salaire brut ?
Au-dessus de 3 Smic, multipliez le brut par 1,42 environ. En dessous, la réduction générale change tout : utilisez le simulateur de l’Urssaf. Pour 2 500 € brut, le coût employeur tourne autour de 3 116 € dans une entreprise de moins de 11 salariés.
Quelle différence entre charges patronales et charges salariales ?
Les charges patronales s’ajoutent au brut et sont payées par l’employeur. Les charges salariales sont retenues sur le brut pour obtenir le net : un peu plus de 20 % pour un salarié du privé, CSG et CRDS comprises.
Qu’est-ce que la RGDU ?
La réduction générale dégressive unique, en vigueur depuis le 1er janvier 2026. Elle allège les cotisations patronales des salaires inférieurs à 3 Smic, de près de 40 % du brut au Smic jusqu’à 2 % juste sous le seuil.
En portage salarial, qui paie les charges patronales ?
La société de portage les verse, mais elles sont prélevées sur votre chiffre d’affaires, après les frais de gestion. C’est pourquoi le net avoisine la moitié du montant facturé, avant impôt et hors frais remboursés.
Les charges patronales sont-elles plus lourdes pour un cadre ?
Un peu. La prévoyance des cadres, au moins 1,50 % de la tranche 1, est à la charge de l’employeur, avec 0,036 % pour l’Apec. La retraite complémentaire de tranche 2 s’applique en revanche à tout salaire au-delà du plafond, cadre ou non.
Reprenez votre dernier bulletin et repérez trois lignes : le brut, la réduction générale et le total des cotisations patronales. Si vous envisagez le portage, faites refaire la simulation de votre société avec vos frais réels et comparez le net, pas le taux affiché. Et avant de fixer un salaire, vérifiez s’il franchit 3 Smic : quelques euros peuvent coûter toute la réduction.
Urssaf, taux de cotisations du secteur privé pour 2026, complétés par les pages de l’Urssaf sur le plafond de la Sécurité sociale et la réduction générale, consultés le 30 septembre 2026.