Entre le tarif facturé au client et le virement reçu à la fin du mois, quatre prélèvements se succèdent : les frais de gestion de la société de portage, les cotisations patronales, les cotisations salariales, et la mise en réserve de 10 % du salaire de base. Les frais professionnels, eux, ne subissent aucun de ces prélèvements — c’est le seul vrai levier d’optimisation, et il est plafonné à 30 % du salaire brut pour les frais de fonctionnement.
« Il reste environ la moitié. » C’est la réponse qu’on entend partout, et elle n’est pas fausse. Elle est simplement inutile : selon la société, les frais engagés et la façon dont le compte d’activité est tenu, l’écart entre deux situations identiques se chiffre en centaines d’euros par mois.
Voici la chaîne complète, dans l’ordre où l’argent la parcourt. Pour la comparaison avec les autres statuts d’indépendant, le raisonnement est différent : il porte sur le net annuel, pas sur le taux affiché.
La chaîne : du client au virement
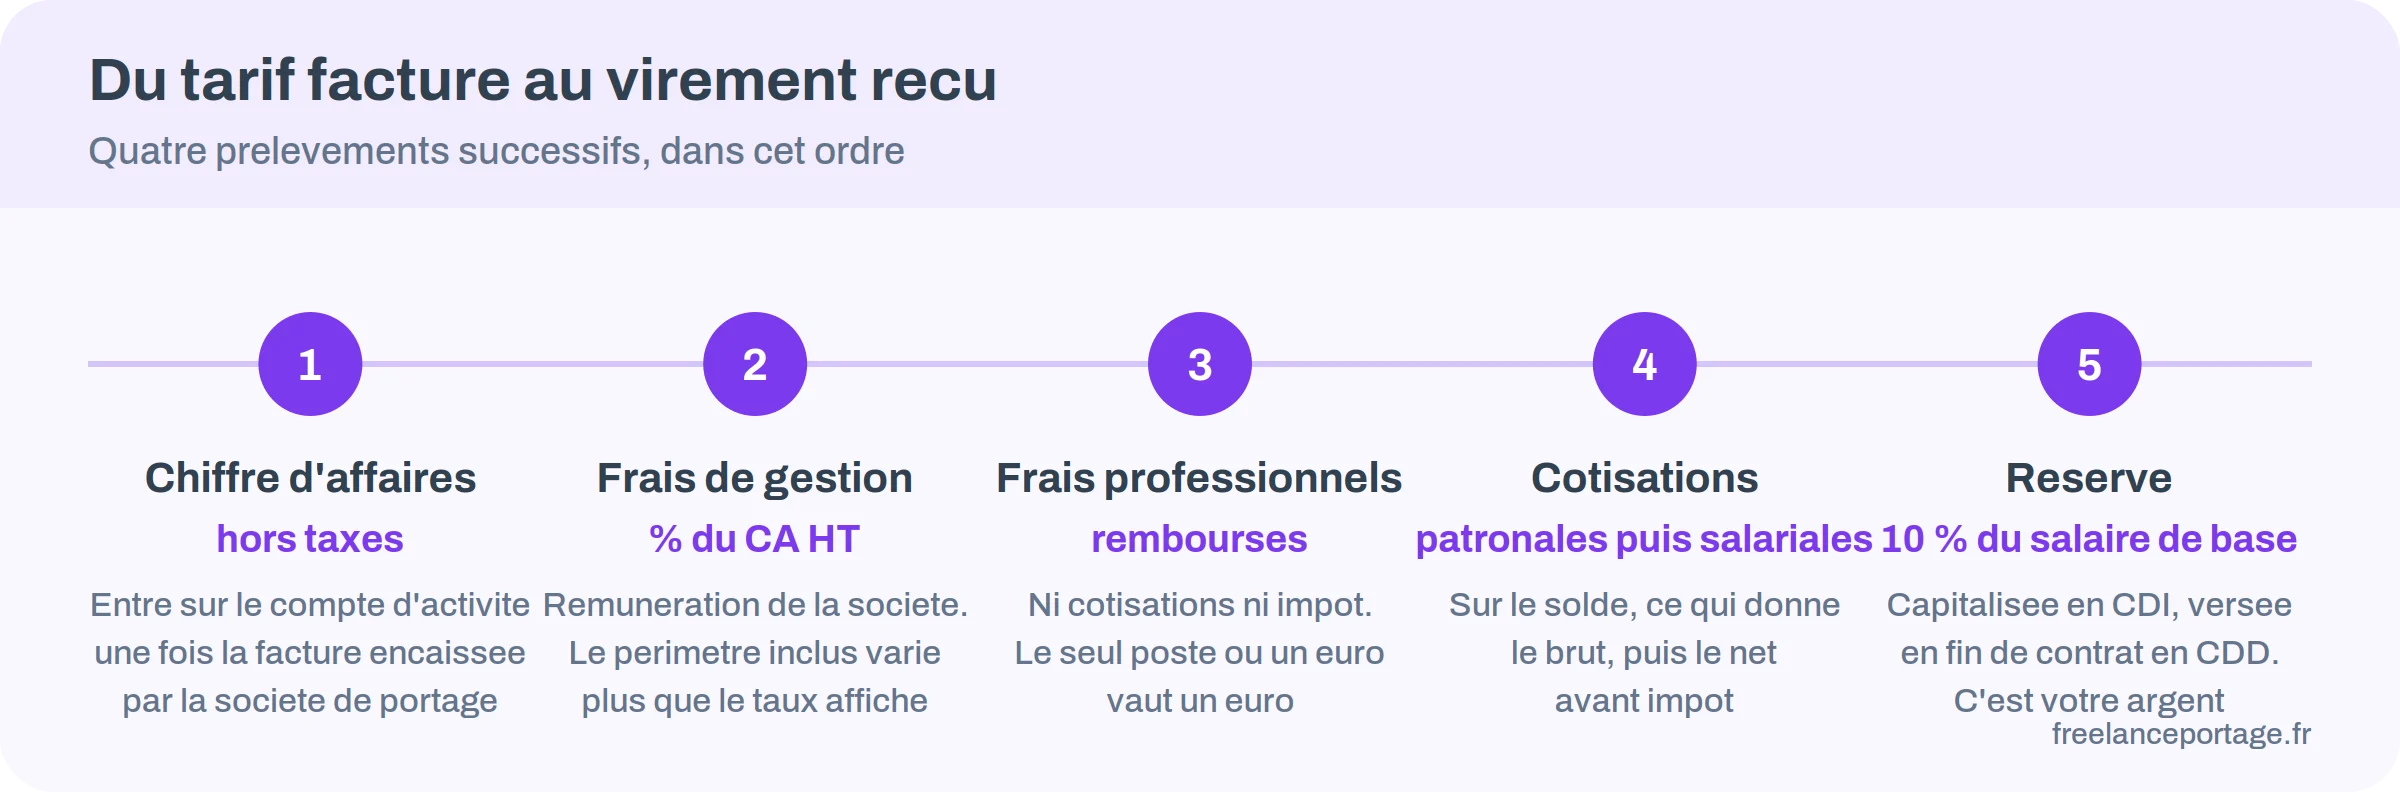
- Le chiffre d’affaires hors taxes entre sur votre compte d’activité, une fois la facture encaissée par la société de portage.
- Les frais de gestion sont prélevés, en pourcentage de ce chiffre d’affaires.
- Les frais professionnels vous sont remboursés. Ils sortent du calcul : ni cotisations, ni impôt.
- Les cotisations patronales sont payées sur le solde, ce qui détermine le salaire brut.
- Les cotisations salariales sont retenues sur ce brut, ce qui donne le net avant impôt.
- La réserve financière, à hauteur de 10 % du salaire de base, est mise de côté sur le compte d’activité en contrat à durée indéterminée.
Cette séquence explique pourquoi le net du premier mois est toujours inférieur à celui annoncé : la réserve se constitue, et elle ne revient qu’ensuite. Le mécanisme complet du statut est détaillé dans notre article sur le fonctionnement du portage salarial.
Les frais de gestion : ce qu’ils recouvrent
C’est la rémunération de la société de portage. Ils se calculent en pourcentage du chiffre d’affaires hors taxes et couvrent, selon les contrats, un socle assez large.
- L’établissement des contrats, la facturation et le recouvrement.
- La paie, les déclarations sociales et fiscales, la tenue du compte d’activité.
- L’assurance responsabilité civile professionnelle, dans la plupart des offres.
- L’accompagnement, la formation, l’accès à des outils ou à une communauté, selon les sociétés.
Ce qui varie d’une société à l’autre n’est pas tant le taux affiché que le périmètre inclus. Une offre à taux réduit qui facture en supplément l’assurance, la mutuelle, la relance client ou l’accès à l’outil de gestion revient plus cher qu’une offre à taux plus élevé tout compris.
Deux points à faire préciser par écrit. Le taux est-il dégressif au-delà d’un certain volume annuel ? Et existe-t-il un plafond, exprimé en euros, au-delà duquel les frais cessent d’augmenter ? Sur un chiffre d’affaires élevé, un plafond change tout.
Ce qu’il vous reste, étape par étape
Calcul avant impôt sur le revenu. Les taux de cotisations dépendent de votre situation : reprenez ceux de votre simulation.
Net avant impôt et avant mise en réserve, plus 300 € de frais remboursés.
Les frais professionnels sont remboursés à l’euro, sans cotisations ni impôt. La réserve financière de 10 % du salaire de base n’est pas déduite ici : en CDI, elle est capitalisée et vous revient plus tard.
Faites tourner ce calcul avec les taux de votre propre simulation, pas avec des moyennes, et confrontez le résultat à votre TJM plancher. Et demandez systématiquement un compte d’activité type, sur votre chiffre d’affaires réel : c’est le seul document qui engage la société qui vous le remet. Pour aller plus loin, TJM d’un consultant senior en portage chiffre le revenu net que laissent les fourchettes de TJM selon le statut choisi.
Frais professionnels : le seul vrai levier
Ils échappent aux cotisations et à l’impôt. Un euro de frais remboursé vaut donc bien davantage qu’un euro de salaire. Deux catégories, aux règles différentes.
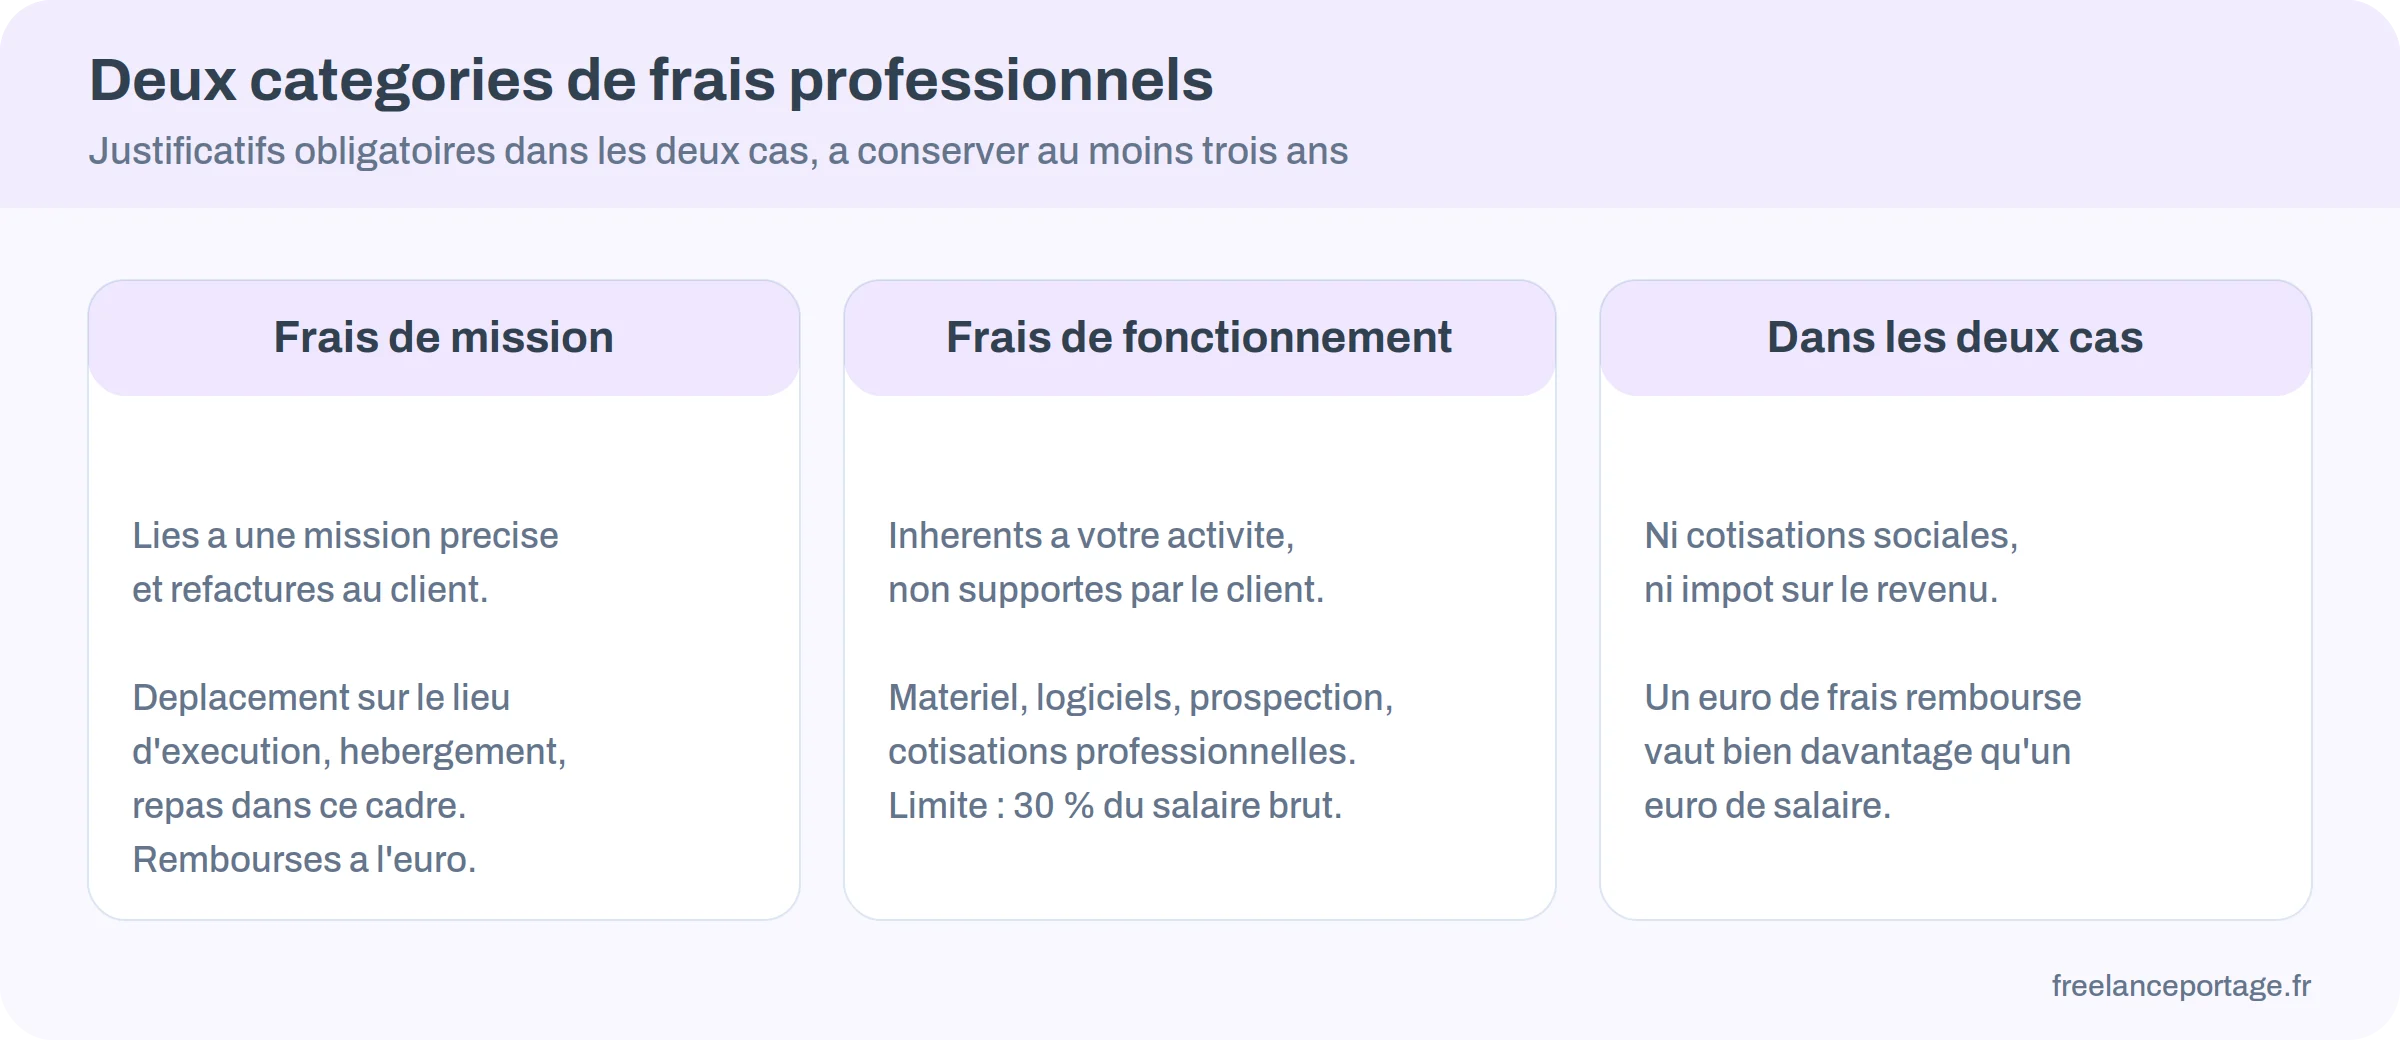
Les frais de mission sont directement liés à une mission et refacturés au client : déplacement sur le lieu d’exécution, hébergement lors d’un déplacement exceptionnel, repas pris dans ce cadre. Ils transitent par la facture et vous sont remboursés à l’euro.
Les frais de fonctionnement sont inhérents à votre activité et ne sont pas supportés par le client : matériel informatique, logiciels, documentation, frais de déplacement pour la prospection, cotisations professionnelles. Ils sont remboursés depuis votre compte d’activité, dans la limite de 30 % du salaire brut.
Dans les deux cas, la règle est la même : justificatifs obligatoires, factures ou notes datées, à conserver au moins trois ans. Un frais déclaré sans pièce n’est pas un frais, c’est un risque de redressement.
Ce que la réserve finance vraiment
La réserve financière est le poste le plus contesté du portage, et le plus mal expliqué. Il ne s’agit ni d’une retenue de garantie ni d’une commission : c’est votre argent, mis de côté selon un mécanisme prévu par la convention collective.
En contrat à durée déterminée, elle joue le rôle d’une indemnité de fin de contrat et vous est versée au terme.
En contrat à durée indéterminée, elle est capitalisée sur le compte d’activité et sert à maintenir une rémunération pendant les périodes sans mission. C’est ce qui permet au contrat de continuer d’exister entre deux clients, et donc de conserver la protection sociale et l’ancienneté.
Trois conséquences pratiques en découlent, et elles se vérifient avant de signer.
- La montée en charge du net. Les premiers mois, la réserve se constitue : le net perçu est inférieur au net de croisière. Ce n’est pas une anomalie, mais cela se prévoit en trésorerie.
- Le sort de la réserve à la sortie. Que devient le solde si vous quittez la société de portage ? La réponse doit figurer au contrat, et elle varie.
- Le pilotage des périodes creuses. Une réserve consommée est une réserve à reconstituer. Sur une activité irrégulière, c’est le paramètre à suivre de mois en mois sur le compte d’activité.
Une remarque de bon sens pour finir : la réserve n’est pas une épargne de précaution. Elle amortit quelques semaines, pas un trimestre sans client. La trésorerie personnelle reste nécessaire, exactement comme pour un indépendant en direct.
Comparer deux sociétés de portage
La comparaison ne se fait pas sur le taux de frais de gestion. Elle se fait sur cinq points, et il faut les demander par écrit.
- Le périmètre inclus dans les frais. Assurance responsabilité civile professionnelle, mutuelle, relance client, outil de gestion, accompagnement : inclus ou facturés en sus ?
- Le traitement des impayés. Le salaire est-il versé après encaissement de la facture, ou la société avance-t-elle ? C’est la question la plus importante et la moins posée.
- La politique de frais professionnels. Toutes les sociétés n’appliquent pas la même souplesse, ni les mêmes plafonds internes.
- La lisibilité du compte d’activité. Poste par poste ou ligne unique. C’est ce qui permet de vérifier que le taux annoncé est bien le taux appliqué.
- Les conditions de sortie. Préavis, sort de la réserve financière, portabilité des contrats clients.
Un test simple : demandez la même simulation à trois sociétés, sur un chiffre d’affaires et des frais identiques, et comparez les nets. L’écart est rarement là où on l’attendait.
Repérer les lignes absentes de la simulation
Une simulation commerciale est rarement fausse. Elle est simplement incomplète, et toujours dans le même sens.
- La réserve financière. 10 % du salaire de base mis de côté : le net du mois est plus bas que le net annoncé, même si l’argent n’est pas perdu.
- Les mois sans mission. Une simulation raisonne sur douze mois pleins. Sur dix mois facturés, le revenu annuel change de nature.
- Les options. Mutuelle, prévoyance renforcée, outils : elles s’ajoutent au taux affiché et n’apparaissent pas toujours dans le document initial.
- Le délai de versement. Salaire versé après encaissement, sur un client qui paie à soixante jours, signifie un décalage de trésorerie de deux mois au démarrage.
Aucun de ces points n’est rédhibitoire. Tous se traitent avant la signature, et aucun ne se renégocie après — comme l’ensemble des décisions de démarrage.
Combien coûte le portage salarial ?
Les frais de gestion se calculent en pourcentage du chiffre d’affaires hors taxes. Ce qui varie d’une société à l’autre est surtout le périmètre inclus : assurance, mutuelle, relance client et outils sont parfois facturés en supplément.
Que reste-t-il d’un TJM en portage ?
Après frais de gestion, cotisations patronales et salariales, on retient souvent l’ordre de grandeur de la moitié du chiffre d’affaires en net avant impôt. Le chiffre exact dépend de votre situation : seule une simulation personnalisée fait foi.
Les frais professionnels sont-ils cotisés ?
Non. Leur remboursement échappe aux cotisations sociales et à l’impôt sur le revenu. C’est le principal levier d’optimisation du portage, sous réserve de justificatifs à conserver au moins trois ans.
Quelle est la limite des frais de fonctionnement ?
30 % du salaire brut. Les frais de mission refacturés au client, eux, ne sont pas concernés par ce plafond : ils transitent par la facture et sont remboursés à l’euro.
Pourquoi mon net est-il plus bas que la simulation ?
Le plus souvent à cause de la réserve financière : 10 % du salaire de base sont mis de côté sur le compte d’activité. L’argent n’est pas perdu, il finance les périodes sans mission ou vous est versé en fin de contrat.
Comment comparer deux sociétés de portage ?
En demandant la même simulation à chacune, sur un chiffre d’affaires et des frais identiques, et en comparant les nets. Puis en vérifiant cinq points par écrit : périmètre inclus, traitement des impayés, politique de frais, lisibilité du compte d’activité et conditions de sortie.
Ce qu’il faut retenir
Ne comparez jamais deux offres sur le taux de frais de gestion. Comparez-les sur le net obtenu à chiffre d’affaires et frais identiques, et sur ce qui se passe quand un client ne paie pas.
Et déclarez vos frais professionnels, tous, avec les justificatifs. C’est le seul poste de la chaîne où un euro vaut un euro.
Urssaf — les frais professionnels et leur régime d’exonération, consulté le 14 septembre 2026.
Sujet connexe : ces frais pèsent aussi sur l’assiette des indemnités, un point développé dans notre article sur la fin de mission en portage.