Un TJM ne se compare pas à un salaire journalier : il doit couvrir les cotisations, les frais, les congés, les jours non facturés et les périodes creuses. La méthode tient en trois étapes — partir du revenu net visé, remonter au chiffre d’affaires nécessaire, diviser par le nombre de jours réellement facturés. C’est ce dernier chiffre qui fait la différence : entre les 227 jours ouvrés d’une année et les 180 jours qu’un indépendant facture réellement, l’écart représente 20 % du TJM. Sujet connexe : que faire quand un client ne paie pas.
« Tu demandes combien ? » C’est la question qui circule le plus entre indépendants, et celle à laquelle on répond le plus mal. Un chiffre lancé sans son périmètre ne veut rien dire : il ne dit ni ce qu’il couvre, ni sur combien de jours il est étalé, ni ce qui reste à la fin.
La méthode qui suit ne donne pas un tarif de marché. Elle donne un plancher : le TJM en dessous duquel votre activité ne tient pas.
Pourquoi un TJM n’est pas un salaire
Un salarié qui gagne 3 000 € net par mois coûte à son employeur bien davantage, et il est payé douze mois pour en travailler onze. En portage salarial, cette mécanique se retrouve, mais c’est vous qui la financez. Un indépendant, lui, doit financer avec son seul chiffre d’affaires ce que l’employeur portait.
- Les cotisations sociales, à la charge de l’entreprise comme du dirigeant selon le statut retenu.
- Les congés et les jours fériés, qui ne sont pas payés.
- Les frais : matériel, logiciels, assurance responsabilité civile professionnelle, comptabilité, déplacements, formation.
- Le temps non facturé : prospection, propositions commerciales, administratif, veille.
- Les périodes creuses, qui existent même dans une bonne année.
C’est la raison pour laquelle la comparaison « TJM contre salaire journalier » n’a aucun sens. Le bon repère est le revenu net annuel, une fois tout payé.
Les jours qui ne se facturent pas
C’est le paramètre le plus souvent surestimé, et celui qui fausse tous les calculs.
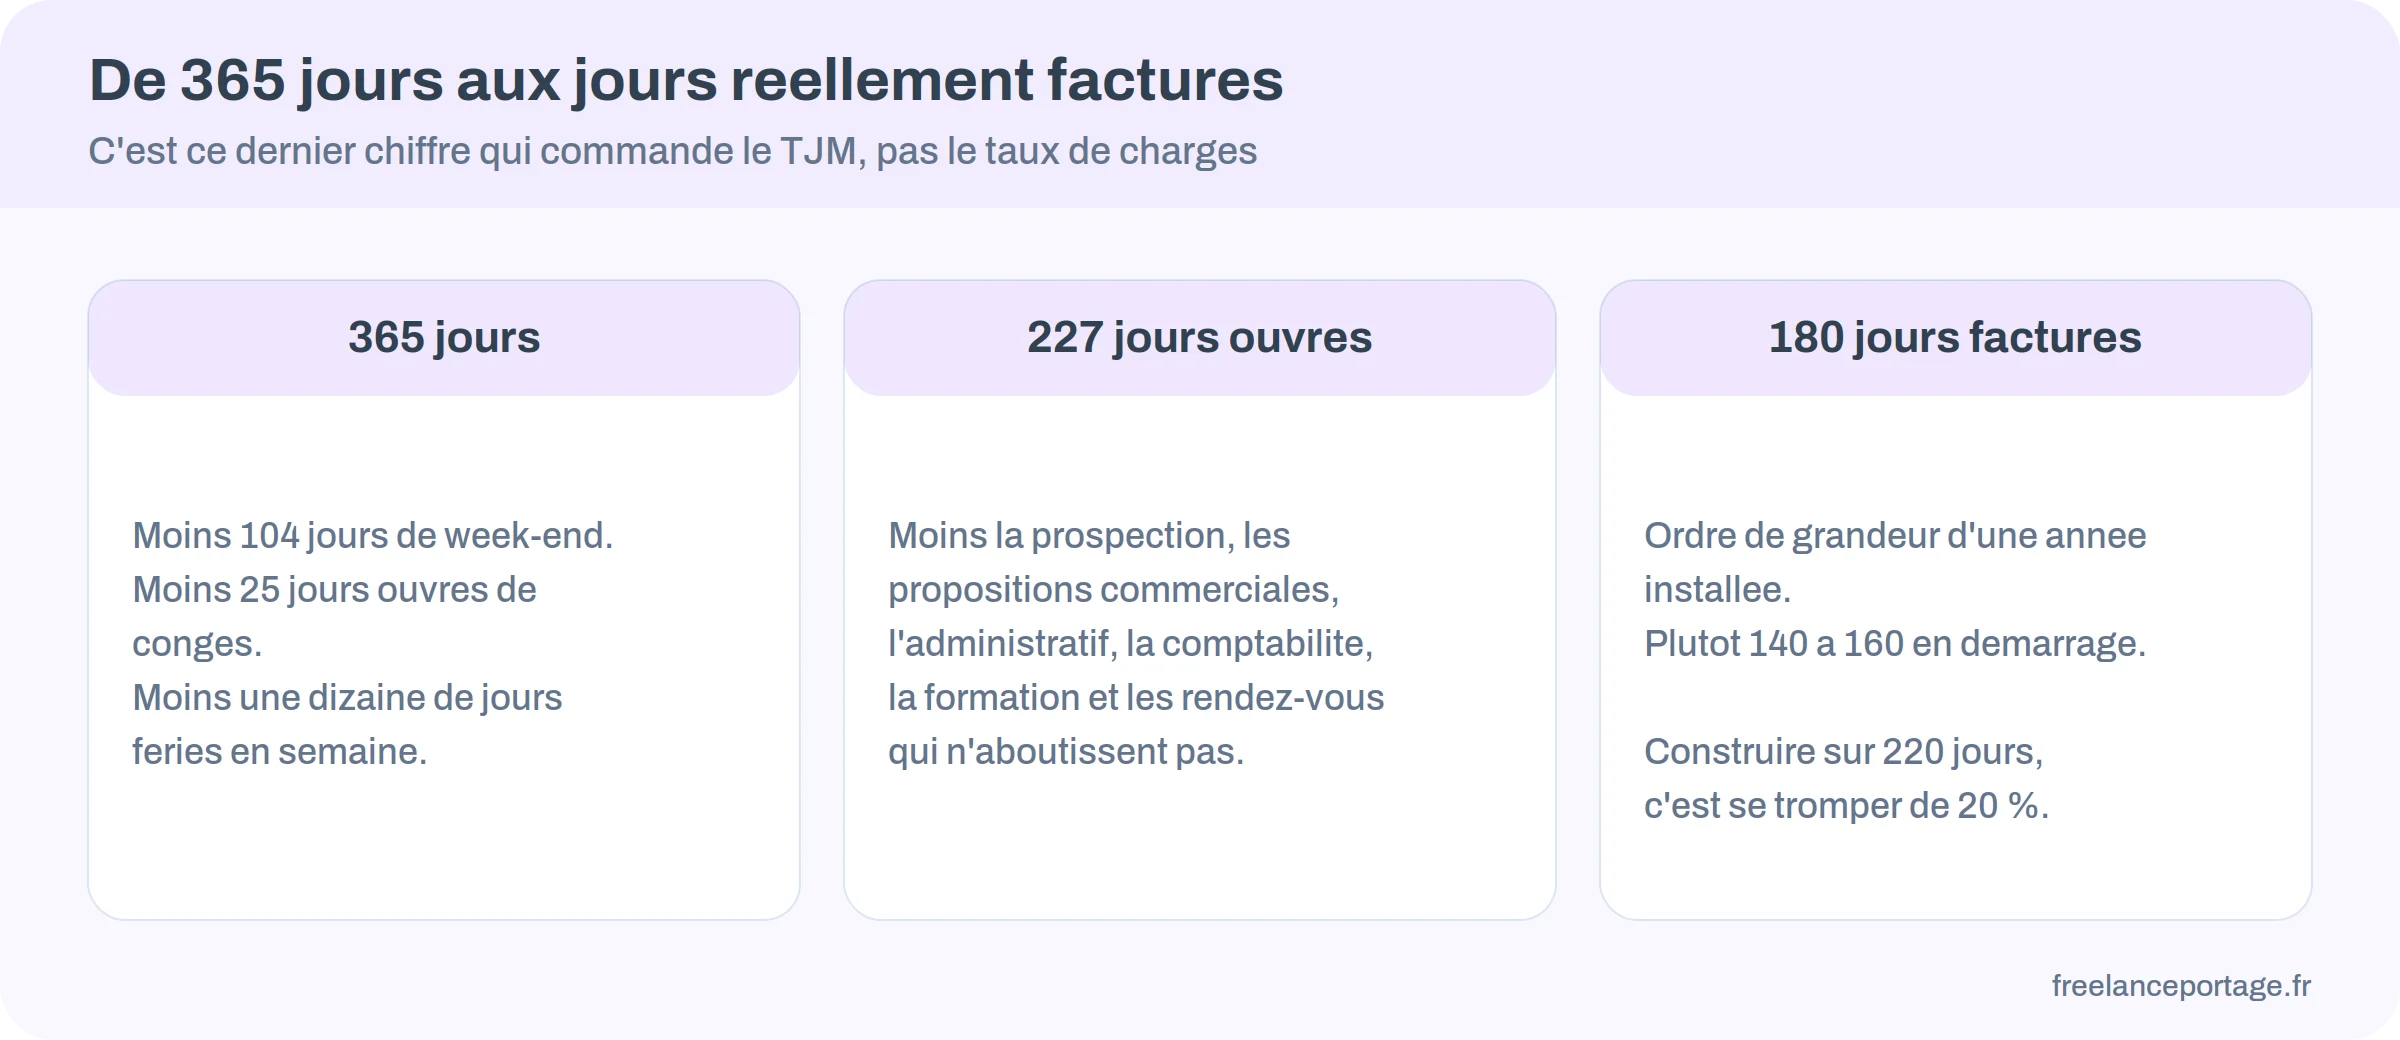
Partons d’une année civile. Retirez les week-ends, soit 104 jours. Retirez cinq semaines de congés, soit 25 jours ouvrés. Retirez les jours fériés tombant en semaine, une petite dizaine. Il reste environ 227 jours ouvrés.
De ces 227 jours, retirez ensuite ce qui ne se facture jamais : la prospection, les propositions commerciales, l’administratif, la comptabilité, la formation, les rendez-vous qui n’aboutissent pas. Selon les métiers et la maturité du portefeuille, cela représente entre 15 et 25 % du temps.
Le résultat réaliste se situe autour de 180 jours facturés dans une bonne année installée, et plutôt 140 à 160 en démarrage. Construire un TJM sur 220 jours revient à se tromper de 20 % dès la première ligne du calcul.
Calculer votre TJM plancher
Calcul avant impôt sur le revenu. La part du chiffre d’affaires qui vous reste dépend de votre statut.
Soit 52 700 € de chiffre d’affaires annuel à réaliser sur 180 jours facturés.
74 % correspond à la micro-entreprise en activité libérale, dont les cotisations s’élèvent à 25,6 % du chiffre d’affaires en 2026. Pour le portage ou une société, remplacez cette valeur par celle de votre propre simulation : elle est la seule qui vaille.
Ce résultat est un plancher, pas un objectif. Il ne comprend ni l’impôt sur le revenu, ni la marge qui permet d’absorber une mission annulée, ni l’épargne de précaution. Comptez au minimum 10 % au-dessus pour obtenir un TJM tenable.
Les trois étapes, dans l’ordre
- Fixer le revenu net visé. Pas celui qu’on espère, celui dont on a besoin : charges personnelles, épargne, impôt. C’est un chiffre qui se pose avant toute discussion commerciale.
- Remonter au chiffre d’affaires. Il dépend du statut. En micro-entreprise libérale, les cotisations représentent 25,6 % du chiffre d’affaires en 2026. En portage ou en société, la seule valeur fiable est celle de votre propre simulation, établie sur votre situation réelle : la chaîne complète des prélèvements du portage est détaillée dans notre article sur les frais de gestion. La comparaison entre statuts est détaillée dans notre article sur le choix du statut.
- Diviser par les jours réellement facturés. 180 dans une année installée, moins en démarrage. Et refaire le calcul chaque année, avec les chiffres constatés plutôt qu’avec ceux espérés.
Un indépendant qui refait ce calcul en janvier, avec les vrais chiffres de l’année écoulée, découvre presque toujours deux choses : il a facturé moins de jours qu’il ne le croyait, et ses frais ont augmenté.
Annoncer un TJM sans se piéger
Le chiffre compte moins que ce qui l’accompagne. Quatre précautions changent le rapport de force.
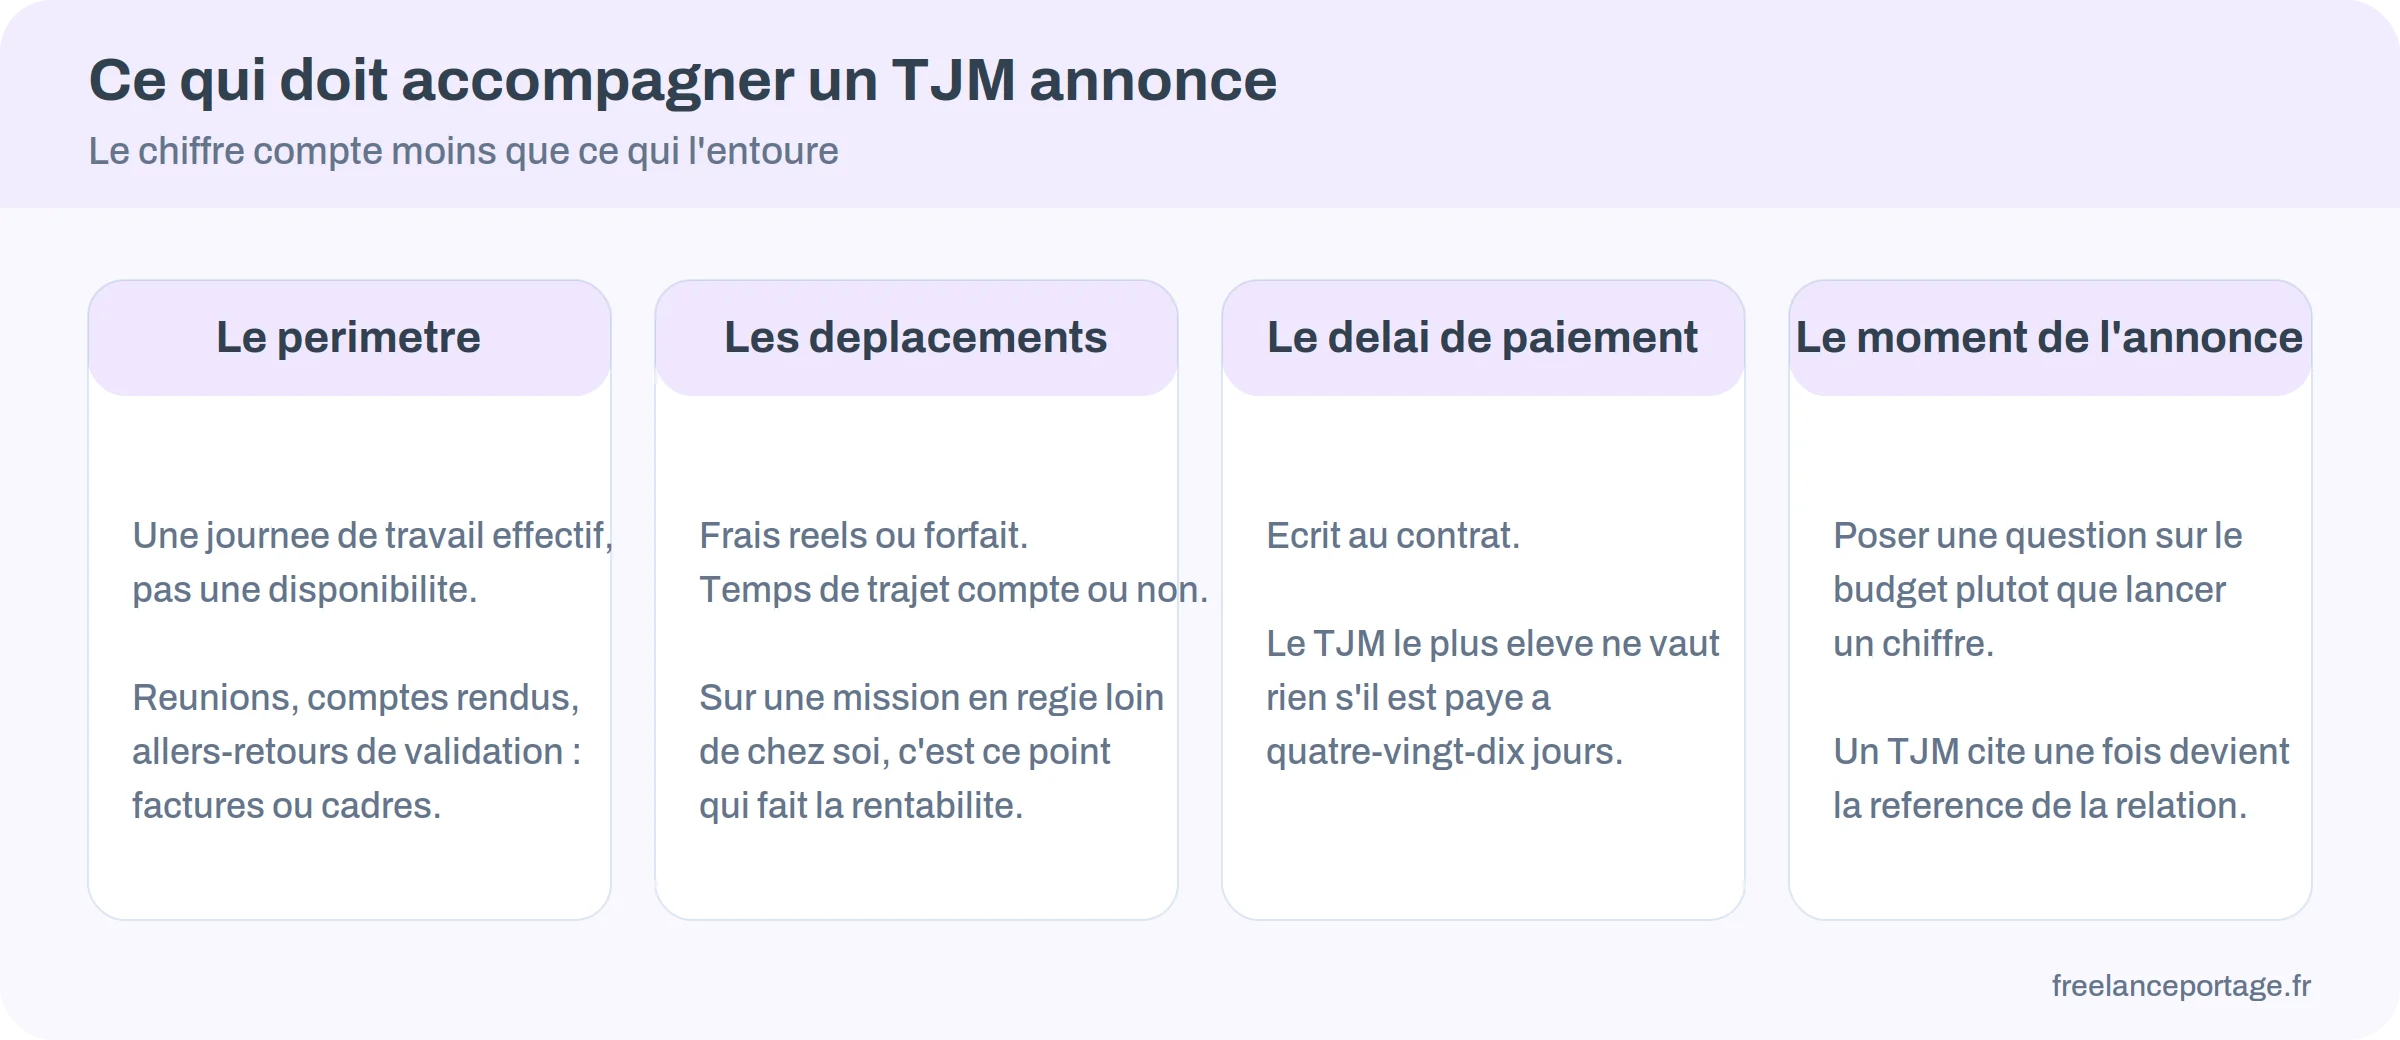
Annoncer un périmètre en même temps que le prix. Un TJM porte sur une journée de travail effectif, pas sur une disponibilité. Les réunions, les comptes rendus, les allers-retours de validation se facturent ou se cadrent. Et précisez toujours que le montant s’entend hors taxes : en portage, c’est la société qui ajoute la TVA à 20 % sur la facture.
Préciser les conditions de déplacement. Frais réels ou forfait, temps de trajet compté ou non. Sur une mission en régie à deux heures de chez vous, c’est ce point qui fait basculer la rentabilité.
Fixer le délai de paiement au contrat. Le TJM le plus élevé ne vaut rien s’il est payé à quatre-vingt-dix jours. Les clauses à surveiller sont détaillées dans notre article sur le contrat de prestation de service.
Ne jamais annoncer un prix « pour voir ». Un TJM cité une fois devient la référence de toute la relation, y compris pour les missions suivantes. Mieux vaut poser une question sur le budget que de lancer un chiffre.
TJM ou forfait : quand basculer
Beaucoup de missions se vendent au forfait plutôt qu’à la journée, et le passage de l’un à l’autre est l’endroit où l’on perd le plus d’argent sans s’en apercevoir.
Un forfait n’est pas un TJM multiplié par une estimation optimiste. C’est un transfert de risque : vous garantissez un résultat pour un prix fixe, donc vous absorbez les dépassements. Le prix doit intégrer cette prise de risque, sans quoi le forfait revient à travailler gratuitement les semaines où le projet dérape — et il dérape.
- Chiffrez d’abord en jours, avec votre estimation honnête, puis ajoutez une marge d’aléa. Sur une prestation bien connue, 15 % suffisent. Sur un sujet nouveau ou un client dont le processus de validation est flou, c’est davantage.
- Bornez le périmètre par écrit. Un forfait sans périmètre précis est une régie déguisée, payée au prix d’un forfait. Listez ce qui est inclus, et surtout ce qui ne l’est pas.
- Prévoyez le traitement des demandes supplémentaires. Un avenant, un tarif journalier pour les évolutions hors périmètre, ou les deux. Sans clause, chaque demande devient une négociation.
- Découpez en phases sur les missions longues, avec une validation et une facturation à chaque étape. C’est ce qui évite de découvrir au cinquième mois que le cadrage initial ne tenait pas.
À l’inverse, le forfait a un vrai avantage : il déconnecte votre rémunération de votre temps. Sur une prestation que vous maîtrisez et que vous avez déjà livrée plusieurs fois, il permet de facturer la valeur plutôt que les heures — et c’est de très loin le levier d’augmentation le plus puissant.
Augmenter son TJM
L’augmentation se prépare, elle ne se demande pas au détour d’un point hebdomadaire.
- Sur un client en cours, l’annoncer à l’avance et par écrit, à une échéance naturelle : renouvellement de contrat, changement d’exercice, nouvelle phase de projet. Jamais en cours de mission.
- Sur un nouveau client, appliquer directement le nouveau tarif. C’est le seul endroit où une augmentation ne se négocie pas.
- Prévoir une clause d’indexation dans les contrats pluriannuels, qui évite d’avoir à rouvrir la discussion chaque année.
- Documenter ce qui a changé : compétence nouvelle, certification, périmètre élargi, résultats obtenus. Une augmentation argumentée passe ; une augmentation annoncée ne passe pas toujours.
Le repère le plus simple reste le taux d’acceptation. Si toutes vos propositions sont acceptées sans discussion, votre TJM est trop bas. Un taux de refus nul n’est pas un signe de compétitivité, c’est un signe de sous-évaluation.
Comment calculer son TJM ?
En trois étapes : fixer le revenu net annuel visé, y ajouter les frais professionnels, remonter au chiffre d’affaires nécessaire selon le statut, puis diviser par le nombre de jours réellement facturés dans l’année.
Combien de jours facture-t-on par an ?
Environ 180 dans une année installée, sur 227 jours ouvrés. En démarrage, plutôt 140 à 160. La différence correspond à la prospection, à l’administratif, à la formation et aux périodes creuses.
Le TJM se compare-t-il à un salaire ?
Non. Il doit financer les cotisations, les congés, les frais, le temps non facturé et les périodes creuses. Le seul repère comparable est le revenu net annuel, une fois tout payé.
Quel taux de cotisations en micro-entreprise ?
25,6 % du chiffre d’affaires en 2026 pour une activité libérale, à quoi s’ajoute l’impôt sur le revenu. Il s’agit d’un prélèvement sur le chiffre d’affaires et non sur le bénéfice : les frais ne le réduisent pas.
Quand augmenter son TJM ?
À une échéance naturelle sur un client en cours — renouvellement, changement d’exercice, nouvelle phase — et immédiatement sur les nouveaux clients. Un taux d’acceptation de 100 % est le signe le plus fiable d’un tarif trop bas.
Faut-il annoncer son TJM en premier ?
Mieux vaut poser une question sur le budget de la mission. Un chiffre cité une fois devient la référence de toute la relation, y compris pour les missions suivantes.
Ce qu’il faut retenir
Le paramètre décisif n’est pas le taux de charges : c’est le nombre de jours facturés. Relevez-le une fois par an, sur vos factures réelles, et refaites le calcul avec ce chiffre-là.
Et n’annoncez jamais un TJM sans son périmètre. Une journée de travail effectif, des déplacements cadrés et un délai de paiement écrit valent souvent plus qu’un tarif supérieur négocié sans conditions. Pour aller plus loin, fourchettes de TJM d’un consultant senior donne les niveaux de tarif observés à ce stade de carrière, avec le revenu net associé.
Urssaf — mon-entreprise, simulateurs officiels de revenus et de cotisations, consulté le 14 septembre 2026.