Le statut n’est pas la première décision, c’est la troisième. Avant lui viennent le prix et la trésorerie de départ : un indépendant qui démarre avec deux mois de charges devant lui et un tarif calculé se donne le droit de refuser une mauvaise mission, ce qui vaut plus que n’importe quelle optimisation. Suivent la protection sociale complémentaire, l’assurance responsabilité civile professionnelle et le cadre contractuel — trois sujets qu’on traite d’habitude après le premier litige.
La plupart des guides de lancement commencent par le statut. C’est l’ordre le moins efficace, parce que le statut se change et qu’il dépend de chiffres qu’on n’a pas encore : chiffre d’affaires prévisionnel, frais réels, besoin de couverture.
Ce qui ne se rattrape pas, en revanche, c’est un démarrage sans trésorerie et sans prix calculé. Voici l’ordre qui fonctionne.
Six décisions : dans quel ordre les prendre
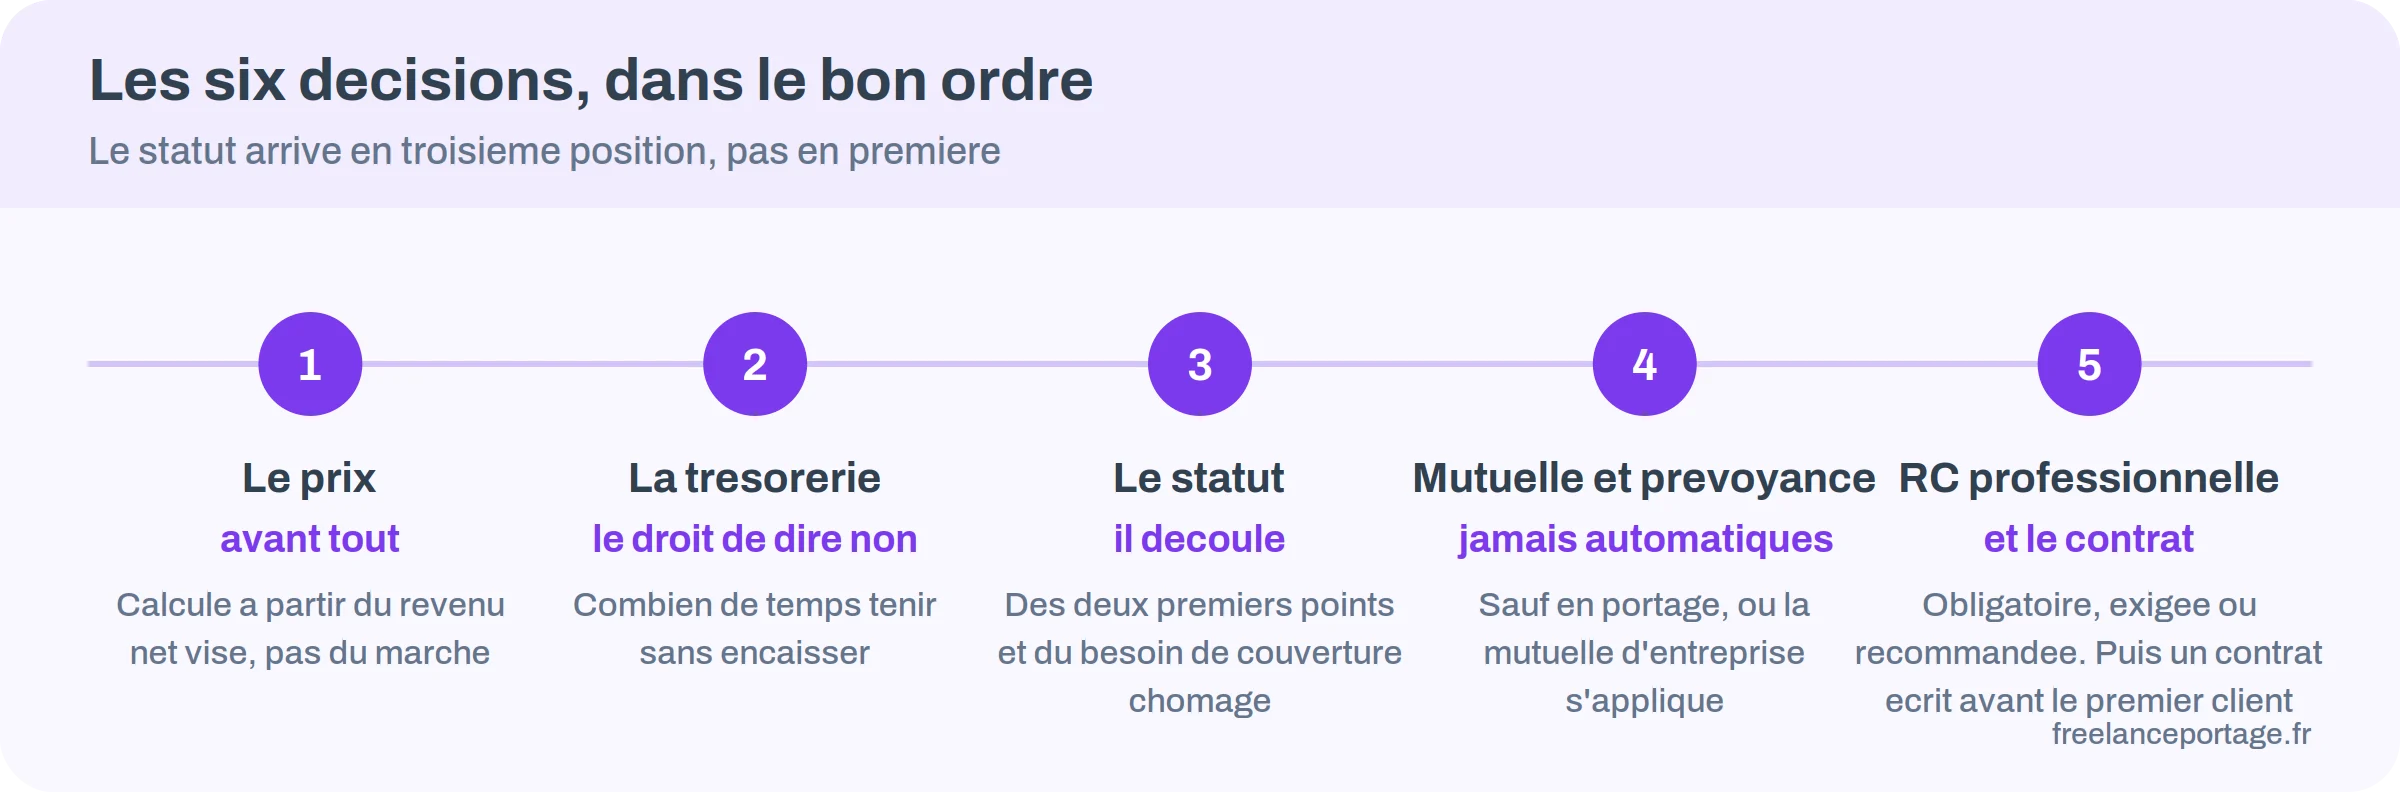
- Le prix. Avant de savoir sous quel statut vous facturerez, sachez combien. La méthode de calcul est détaillée dans notre article sur le calcul du TJM : elle part du revenu net visé, pas du marché.
- La trésorerie de départ. Elle détermine combien de temps vous pouvez tenir sans encaisser, donc votre capacité à refuser une mission sous-payée.
- Le statut. Il découle des deux premiers points, et de votre besoin de couverture chômage. Les quatre options sont comparées dans notre guide du choix du statut.
- La protection sociale complémentaire. Mutuelle et prévoyance, qui ne sont automatiques dans aucun statut indépendant — sauf en portage salarial, où la mutuelle d’entreprise s’applique.
- L’assurance responsabilité civile professionnelle. Obligatoire pour certaines activités, exigée par la plupart des clients pour les autres.
- Le cadre contractuel. Un contrat de prestation ou des conditions générales, écrits avant le premier client et non après.
| Décision | Ce qu’elle engage | Quand la prendre |
|---|---|---|
| Le prix | Tout le modèle économique de l’activité | Avant toute discussion commerciale |
| La trésorerie | La capacité à refuser une mission sous-payée | Avant le lancement |
| Le statut | Cotisations, couverture, formalités | Une fois le prix et la trésorerie posés |
| Mutuelle et prévoyance | Le revenu en cas d’arrêt de travail | Première année, en bonne santé |
| Assurance professionnelle | L’accès aux missions de grands comptes | Avant la première proposition commerciale |
| Le cadre contractuel | Le périmètre, les délais, la propriété intellectuelle | Avant le premier client |
Les deux dernières décisions coûtent quelques centaines d’euros par an et quelques heures. Elles se révèlent le jour où un client conteste une livraison ou un arrêt de travail se prolonge, et à ce moment-là elles ne se prennent plus.
Combien de trésorerie au démarrage ?
Le décalage entre le travail fourni et l’argent encaissé est la première cause d’abandon d’une activité indépendante. Il s’anticipe avec trois chiffres.
Calcul du besoin avant le premier encaissement, hors revenus d’attente éventuels.
Soit environ 3,5 mois de charges couvertes avant le premier encaissement.
Estimation prudente. Elle ne comprend ni les impôts de la première année, ni la constitution d’une épargne de précaution — deux postes à prévoir en plus.
Le paramètre le plus sous-estimé est le délai de paiement. Une facture émise fin janvier, payée à quarante-cinq jours fin de mois, est encaissée mi-mars : sept semaines après le travail, et davantage si le client conteste une ligne.
Protection sociale : ce qui n’est pas automatique
Le régime obligatoire couvre le socle. Tout le reste relève d’un choix, et ce choix se fait mieux en bonne santé qu’en arrêt de travail.
- La complémentaire santé. Aucun statut indépendant n’en fournit automatiquement. En portage salarial, en revanche, la mutuelle d’entreprise s’applique comme pour tout salarié.
- La prévoyance. C’est le contrat qui maintient un revenu en cas d’arrêt de travail prolongé, d’invalidité ou de décès. Les indemnités journalières du régime obligatoire d’un indépendant sont calculées sur le revenu déclaré et plafonnées : sur un revenu irrégulier ou récent, elles peuvent être très faibles.
- La retraite. Les cotisations varient fortement d’un statut à l’autre, et l’écart ne se voit qu’au relevé de carrière, trente ans plus tard.
Le réflexe utile la première année : demander son relevé de situation et vérifier ce que produirait un arrêt de trois mois. Le chiffre est rarement celui qu’on imagine, et il oriente la décision mieux que n’importe quel argumentaire commercial.
Faut-il une assurance professionnelle ?
Elle couvre les dommages causés à un tiers dans le cadre de votre activité : une erreur de conseil, une livraison défectueuse, un préjudice financier.
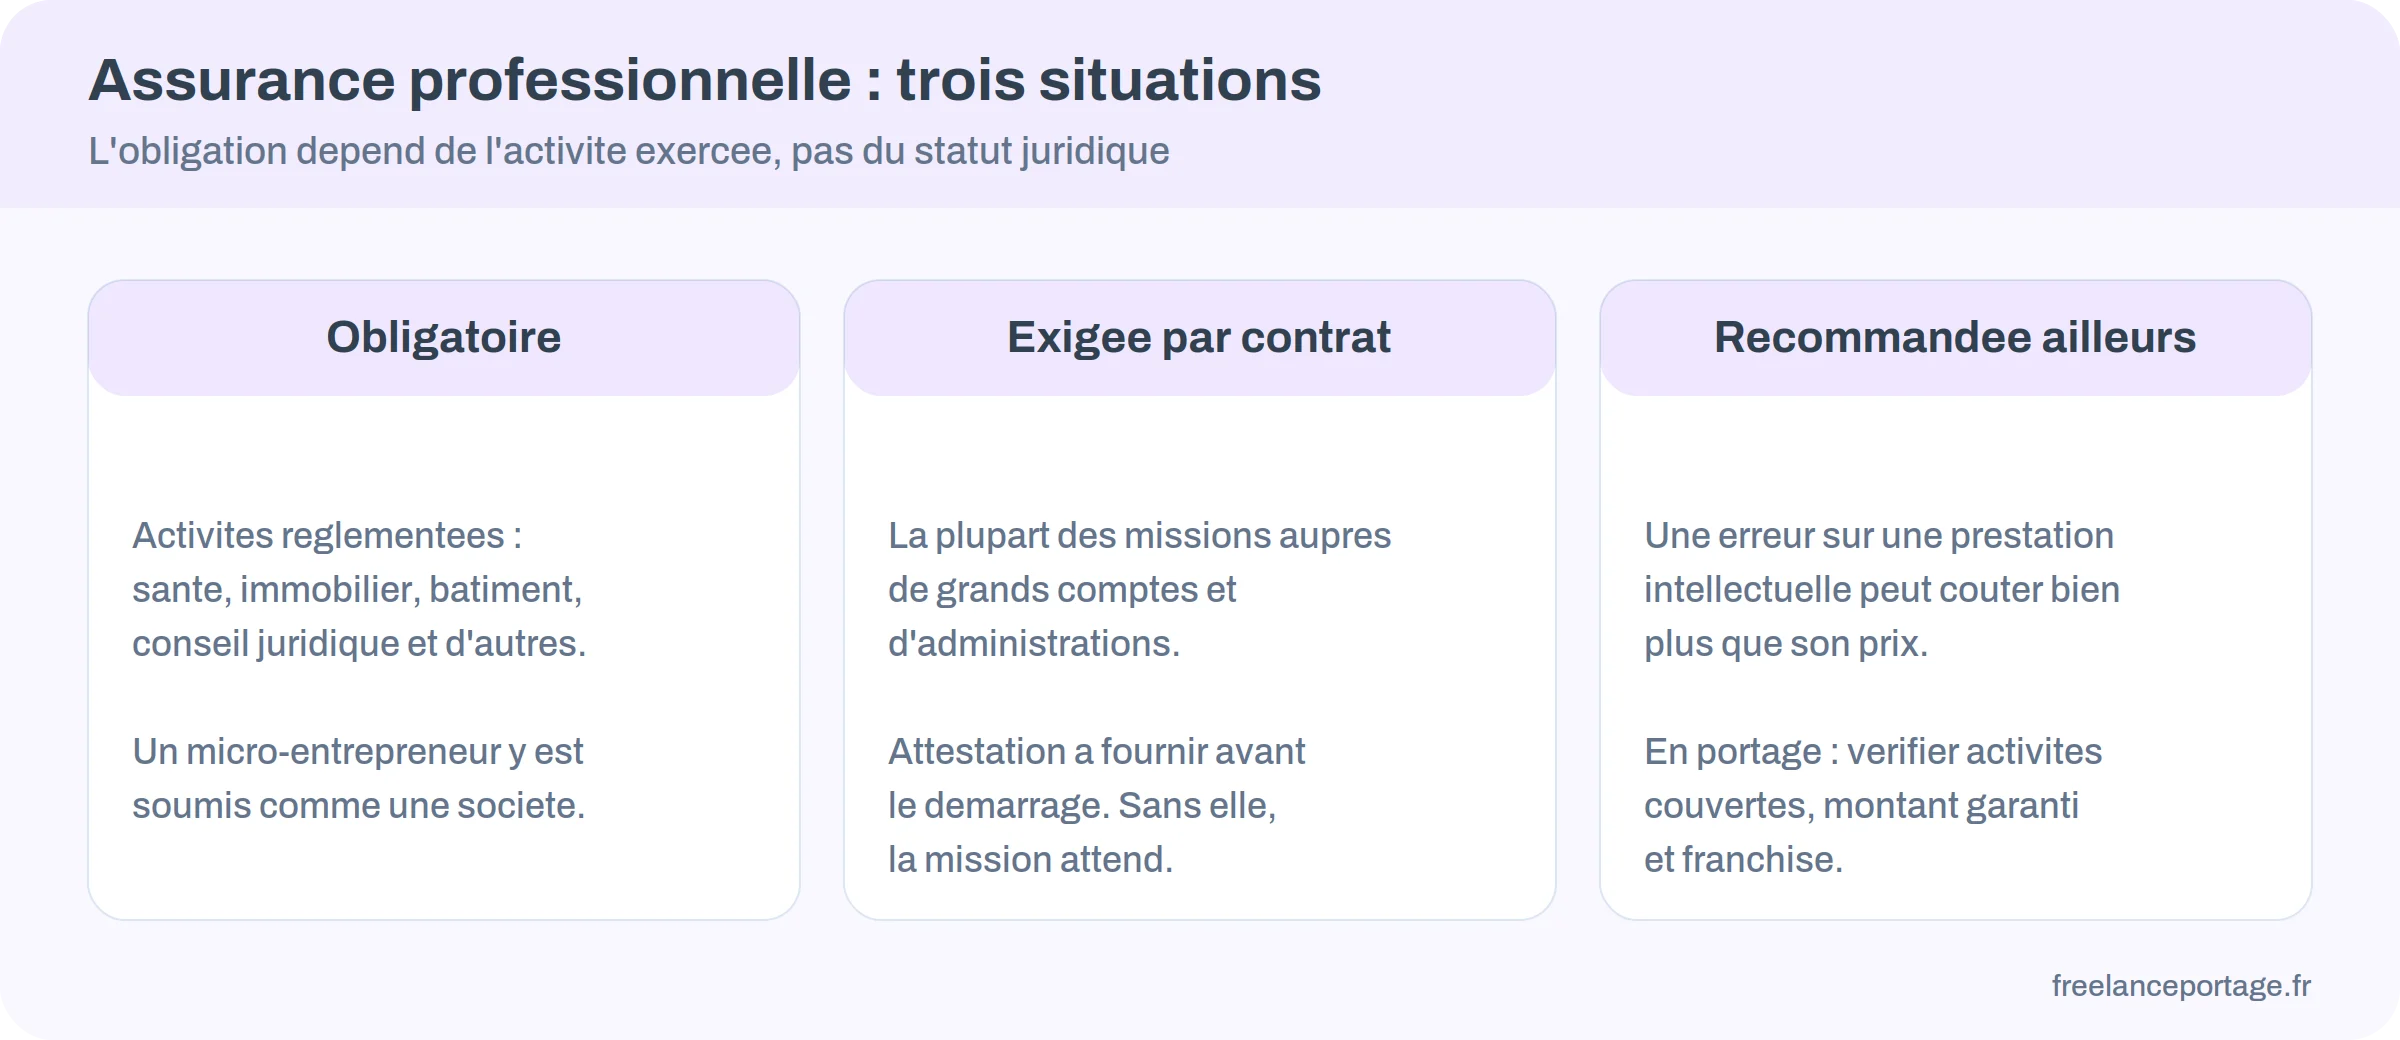
Elle est obligatoire pour un certain nombre d’activités réglementées — santé, immobilier, bâtiment, conseil juridique, entre autres. L’obligation dépend de l’activité exercée, pas du statut : un micro-entrepreneur y est soumis dans les mêmes conditions qu’une société.
Elle est exigée par contrat dans la grande majorité des missions auprès de grands comptes et d’administrations, avec une attestation à fournir avant le démarrage. Ne pas l’avoir, c’est perdre la mission ou la retarder de trois semaines.
Elle est recommandée partout ailleurs. Une erreur sur une prestation intellectuelle peut coûter bien plus que son prix — un site indisponible pendant une campagne, une recommandation qui entraîne une perte d’exploitation.
En portage salarial, elle est généralement souscrite par la société de portage, et son coût est compris dans les frais de gestion. Vérifiez alors trois choses : les activités couvertes, le montant garanti et la franchise. Une attestation générique ne dit rien de ce qui se passera réellement.
La question de la TVA
Elle se pose dès la première facture, et elle change le prix affiché. Deux situations.
En franchise en base, vous ne facturez pas la TVA et vous ne la récupérez pas sur vos achats. C’est avantageux face à des clients particuliers, qui paient le prix affiché sans taxe.
Assujetti, vous facturez la TVA et la récupérez sur vos dépenses professionnelles. Face à des clients professionnels, qui la déduisent, cela ne change rien pour eux et vous fait récupérer la taxe sur votre matériel.
La conséquence pratique est simple : un indépendant qui travaille exclusivement avec des entreprises a rarement intérêt à la franchise, sauf pour la simplicité administrative. Celui qui vend à des particuliers a tout intérêt à y rester. Et le passage de l’un à l’autre modifie vos prix affichés, ce qui se prépare avec les clients en cours.
Quatre erreurs de première année
Elles sont si répandues qu’elles ressemblent à un passage obligé. Elles n’en sont pas.
Mettre son tarif au niveau du marché sans le calculer. Les grilles qui circulent décrivent ce que d’autres ont accepté, avec d’autres charges, d’autres frais et d’autres volumes. Un tarif copié est un tarif qui ne couvre rien en particulier.
Confondre chiffre d’affaires et revenu. C’est l’erreur qui produit les mauvaises surprises fiscales de la deuxième année : l’impôt de la première année arrive alors que l’activité tourne, et il porte sur un revenu déjà dépensé. Provisionnez dès la première facture.
Travailler pour un seul client. Au-delà du risque commercial évident, une relation exclusive et durable avec un donneur d’ordre unique, avec des horaires et des consignes, expose à une requalification de la relation en contrat de travail. C’est un sujet qui se traite au contrat et dans la façon de travailler.
Repousser la facturation. Une facture émise avec quinze jours de retard est encaissée avec quinze jours de retard. Sur une activité qui démarre, ce décalage se cumule et finit par coûter une découverte bancaire.
Une cinquième, plus discrète : ne pas suivre ses chiffres. Un tableau avec le chiffre d’affaires facturé, le chiffre d’affaires encaissé, les jours travaillés et les frais suffit. Il prend dix minutes par mois et il répond à toutes les questions de l’année suivante — combien de jours ai-je vraiment facturés, et à quel prix.
Trouver ses premiers clients
Le démarrage commercial obéit à une règle que tout le monde connaît et que personne n’applique : les premières missions viennent du réseau existant, pas des plateformes.
- Prévenir avant de lancer. Anciens collègues, anciens clients, anciens managers. Un message individuel, pas une annonce collective, envoyé avant le début de l’activité et non après.
- Accepter une mission de référence. La première mission sert autant à produire un cas concret qu’à facturer. Elle se choisit pour ce qu’elle permettra de raconter ensuite.
- Refuser la mission sous-payée. C’est précisément ce que la trésorerie de départ permet. Un tarif cassé sur la première mission devient la référence pour toutes les suivantes.
- Écrire le contrat dès la première fois. Périmètre, délais, modalités de paiement, propriété intellectuelle. Les clauses qui comptent sont détaillées dans notre article sur le contrat de prestation de service.
Un dernier repère : la prospection ne s’arrête jamais, y compris quand le carnet est plein. Les indépendants qui traversent le mieux les périodes creuses sont ceux qui ont continué à entretenir leur réseau pendant les périodes chargées.
Par quoi commencer pour devenir freelance ?
Par le prix et la trésorerie de départ, avant le statut. Le tarif se calcule à partir du revenu net visé, et la réserve détermine combien de temps vous pouvez tenir sans encaisser — donc votre capacité à refuser une mission sous-payée.
Combien de trésorerie prévoir ?
De quoi couvrir les mois précédant la première facture, le délai de paiement du premier client et l’investissement de départ. À cela s’ajoutent les impôts de la première année et une épargne de précaution.
L’assurance responsabilité civile professionnelle est-elle obligatoire ?
Elle l’est pour un certain nombre d’activités réglementées, et l’obligation dépend de l’activité exercée, pas du statut. Ailleurs, elle est très généralement exigée par contrat pour travailler avec des grands comptes ou des administrations.
Faut-il une mutuelle et une prévoyance ?
Aucun statut indépendant ne les fournit automatiquement, sauf le portage salarial qui applique la mutuelle d’entreprise. La prévoyance est le contrat qui maintient un revenu en cas d’arrêt prolongé : c’est le point le plus souvent négligé.
Faut-il facturer la TVA ?
Cela dépend de vos clients. Face à des professionnels qui la déduisent, l’assujettissement permet de récupérer la taxe sur vos achats sans les pénaliser. Face à des particuliers, la franchise en base rend votre prix plus compétitif.
Où trouver ses premiers clients ?
Dans le réseau existant, avant les plateformes : anciens collègues, anciens clients, anciens managers, prévenus individuellement et avant le lancement de l’activité.
Ce qu’il faut retenir
Constituez la trésorerie avant de choisir le statut. C’est elle qui vous donne le droit de dire non, et ce droit vaut plus cher que n’importe quel point de cotisation gagné.
Et traitez la prévoyance et l’assurance professionnelle la première année, pas la troisième. Ce sont les deux seules décisions de cette liste qu’on ne peut pas prendre après coup.
Service-public.gouv.fr — les assurances de l’entreprise, consulté le 14 septembre 2026.