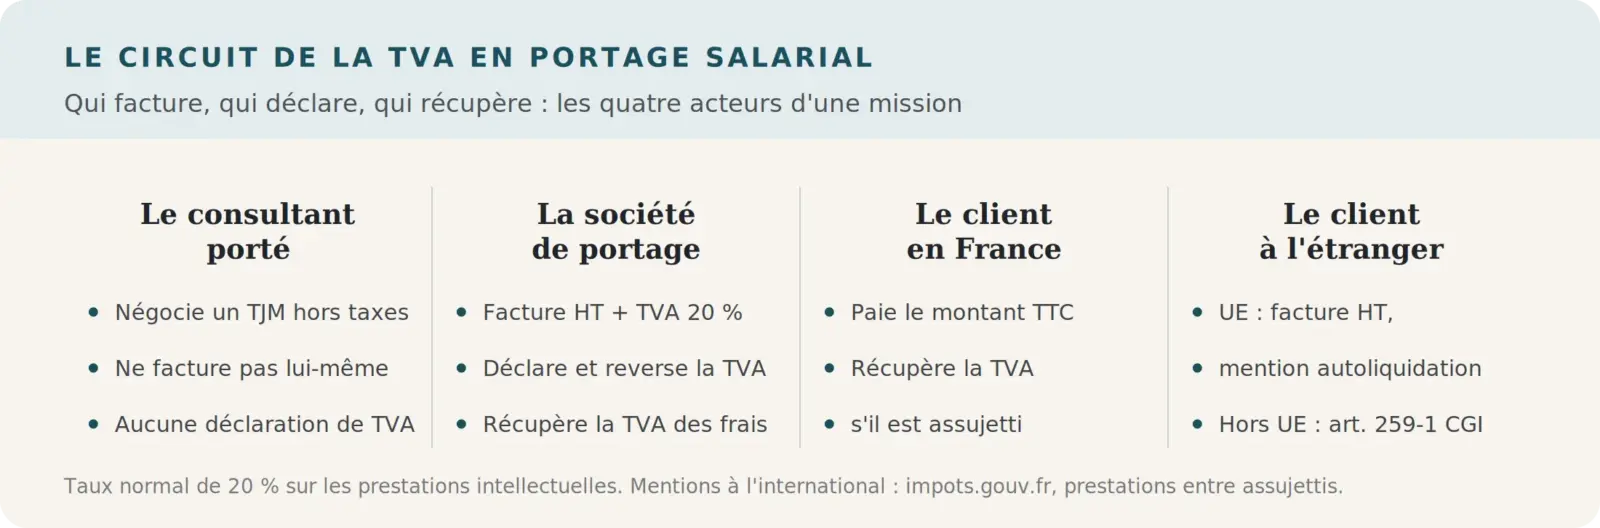
Pas de TVA à facturer ni à déclarer pour le consultant porté : c’est la société de portage qui facture le client au taux de 20 %, déclare et reverse la taxe. Votre TJM s’entend hors taxes, les frais de gestion se calculent sur le hors taxes, et la TVA ne passe jamais par votre compte d’activité. Deux cas demandent de l’attention : le client étranger et le client qui ne récupère pas la TVA.
Faut-il annoncer un prix avec ou sans TVA, et qui s’en occupe ? En portage salarial, la réponse tient en une ligne. Ses conséquences sur le choix du statut sont plus subtiles.
Qui facture la TVA, et qui la déclare ?
Vous négociez la mission avec le client, mais c’est la société de portage qui signe le contrat de prestation et émet la facture, comme l’explique notre page sur le mécanisme du portage salarial.
Assujettie à la TVA, la société facture la prestation hors taxes, ajoute la TVA au taux normal de 20 %, encaisse le montant toutes taxes comprises, puis déclare et reverse la taxe.
Vous, consultant porté, êtes salarié : ni numéro de TVA, ni déclaration, ni régime à choisir. En micro-entreprise, au contraire, la franchise en base et son seuil se gèrent dès le démarrage.
Ce que la TVA change, concrètement, à votre rémunération
Rien, tant que tout le monde raisonne hors taxes. Prenons une mission de 20 jours à 500 € de TJM.
| Étape | Montant | Où va l’argent |
|---|---|---|
| Chiffre d’affaires de la mission (20 j x 500 €) | 10 000 € HT | Compte d’activité du consultant |
| TVA facturée au client (20 %) | 2 000 € | Reversée au Trésor par la société |
| Total payé par le client | 12 000 € TTC | Encaissé par la société de portage |
| Base des frais de gestion | 10 000 € HT | Pourcentage prévu au contrat |
Exemple de calcul au 24 septembre 2026, taux normal de TVA. Le TJM de 500 € est une hypothèse de l’exemple.
Les 2 000 € de TVA ne transitent jamais par votre compte d’activité : frais de gestion, cotisations et réserve se calculent sur les 10 000 € hors taxes. Le détail de ce qui reste une fois ces prélèvements passés figure dans notre page sur les frais de gestion en portage.
Le seul piège est commercial : écrivez toujours « 500 € HT par jour ». Un tarif compris comme TTC par le client vous ferait perdre un sixième de votre chiffre d’affaires. La méthode pour fixer ce tarif est détaillée dans notre guide pour calculer son TJM.
Les frais de mission et la TVA
Deux familles de frais, deux traitements.
Les frais refacturés au client (déplacements, hébergement pour la mission) entrent dans le prix de la prestation et supportent la TVA comme le reste. Seuls les débours, dépenses engagées au nom et pour le compte du client, en sont exclus par l’article 267 du code général des impôts.
Vos frais professionnels remboursés depuis le compte d’activité obéissent à une autre logique. La société de portage ne peut récupérer la TVA d’une dépense que si la facture est établie à son nom. Une note de restaurant ou un billet de train au nom du consultant seul reste un justificatif valable pour le remboursement, mais pas pour récupérer la taxe.
Certaines sociétés font bénéficier le compte d’activité de la TVA récupérée, d’autres non : c’est une ligne à comparer, comme le taux des frais de gestion.
Un client à l’étranger : la mention qui change tout
Quand le client est une entreprise établie hors de France, la prestation n’est pas soumise à la TVA française. La société de portage facture hors taxes, avec une mention précise.
| Client | TVA française | Mention sur la facture | Qui paie la TVA |
|---|---|---|---|
| Entreprise en France | Oui, 20 % | Montant de TVA et total TTC | Le client, qui la récupère s’il est assujetti |
| Entreprise assujettie dans l’Union européenne | Non | « Autoliquidation » | Le client, dans son pays |
| Entreprise assujettie hors Union européenne | Non | « TVA non applicable, art. 259-1 du CGI » | Selon les règles du pays du client |
Règles des prestations de services entre assujettis, publiées par l’administration fiscale, lues le 24 septembre 2026.
Pour un client européen, la facture porte aussi les deux numéros de TVA intracommunautaire. Sans celui du client, pas d’autoliquidation : transmettez-le dès la signature.
Depuis le 1er septembre 2026, toutes les entreprises établies en France doivent pouvoir recevoir des factures électroniques. Là encore, l’obligation pèse sur la société de portage, pas sur vous.
Le client qui ne récupère pas la TVA : l’argument du statut
Pour un client assujetti, la TVA est neutre : il la paie, puis la déduit. Le vrai sujet apparaît avec les clients qui ne la récupèrent pas, ou seulement en partie : certaines associations, des organismes publics, des professions exonérées comme une partie des professions de santé ou de l’enseignement.
Pour eux, les 20 % sont un coût sec. Un micro-entrepreneur en franchise en base, sans TVA tant que son chiffre d’affaires reste sous 37 500 € en prestations de services, leur coûte donc moins cher à TJM égal. En portage, la TVA s’applique dès le premier euro.
Ce n’est pas une raison suffisante pour changer de statut, mais c’est un critère si votre clientèle est majoritairement non assujettie. La comparaison complète figure dans notre page sur le choix du statut d’indépendant.
Cas particulier, la formation professionnelle continue peut être exonérée sous conditions, notamment si le prestataire est déclaré organisme de formation. En portage, c’est la situation de la société qui compte : posez la question avant une mission de formation.
Le consultant porté doit-il avoir un numéro de TVA ?
Non. Le consultant est salarié de la société de portage et n’émet aucune facture. Seule la société, assujettie, dispose d’un numéro de TVA intracommunautaire, porté sur les factures aux clients. Vous n’avez aucune démarche de TVA à accomplir.
Le taux de TVA est-il toujours de 20 % ?
Pour les prestations intellectuelles d’un consultant, oui : c’est le taux normal qui s’applique. Les taux réduits de 10 % et 5,5 % visent des opérations précises, comme la restauration ou certains travaux dans les logements, et ne concernent pas le conseil.
Mon TJM s’entend-il hors taxes ou toutes taxes comprises ?
Hors taxes. La société de portage ajoute la TVA sur la facture ; le montant hors taxes alimente votre compte d’activité et sert de base aux frais de gestion. Précisez-le toujours par écrit dans vos propositions.
Le portage est-il intéressant pour un client qui ne récupère pas la TVA ?
Moins qu’un micro-entrepreneur en franchise en base, à tarif égal : le client paie 20 % de plus en portage. Si l’essentiel de votre clientèle est dans ce cas, intégrez ce surcoût à votre comparaison des statuts, ou ajustez votre TJM hors taxes pour rester compétitif.
La société de portage peut-elle récupérer la TVA sur mes frais ?
Oui, si la facture est établie à son nom et la dépense engagée pour la mission. Une facture au seul nom du consultant permet le remboursement, pas la récupération de la taxe. Le sort de cette TVA récupérée varie d’une société à l’autre.
Annoncez vos tarifs en hors taxes, par écrit, dès la première proposition. Transmettez à la société de portage le numéro de TVA de chaque client étranger avant la première facture. Et si vos clients ne récupèrent pas la TVA, chiffrez l’écart avec la micro-entreprise avant de choisir votre statut.
Impots.gouv.fr, « Prestations entre assujettis » : lieu d’imposition, autoliquidation et mentions de facture pour les clients de l’Union européenne et hors Union, consultée le 24 septembre 2026. Débours : article 267 du code général des impôts.