Il n’y a aucune différence entre auto-entreprise et micro-entreprise : depuis 2016, les deux mots désignent le même statut, une entreprise individuelle au régime fiscal et social simplifié. Le terme « auto-entrepreneur » reste courant par habitude, mais les documents officiels parlent de micro-entreprise. Pour les revenus 2025, le chiffre d’affaires ne doit pas dépasser 77 700 € en prestations de services ni 188 700 € en vente.
La question revient dans presque tous les forums d’indépendants : faut-il choisir l’auto-entreprise ou la micro-entreprise ? La réponse officielle est qu’il n’y a rien à choisir. Les deux appellations décrivent le même cadre, celui de l’entrepreneur individuel qui déclare son chiffre d’affaires et paie ses cotisations en proportion. Reste à comprendre d’où vient la confusion, et ce que ce statut change vraiment pour un freelance.
La réponse tient en un mot : aucune
Le service public résume le statut de micro-entrepreneur, ou auto-entrepreneur, comme une façon d’exercer en nom propre : une entreprise individuelle qui bénéficie d’un régime fiscal et social simplifié. On crée une micro-entreprise sans rédiger de statuts et sans constituer de capital social, et on peut y exercer une activité commerciale, artisanale ou libérale.
Un point souvent ignoré : un individu ne peut posséder qu’une seule entreprise individuelle. Impossible donc d’ouvrir deux micro-entreprises à son nom pour contourner un plafond.
Ce qui séparait les deux avant 2016
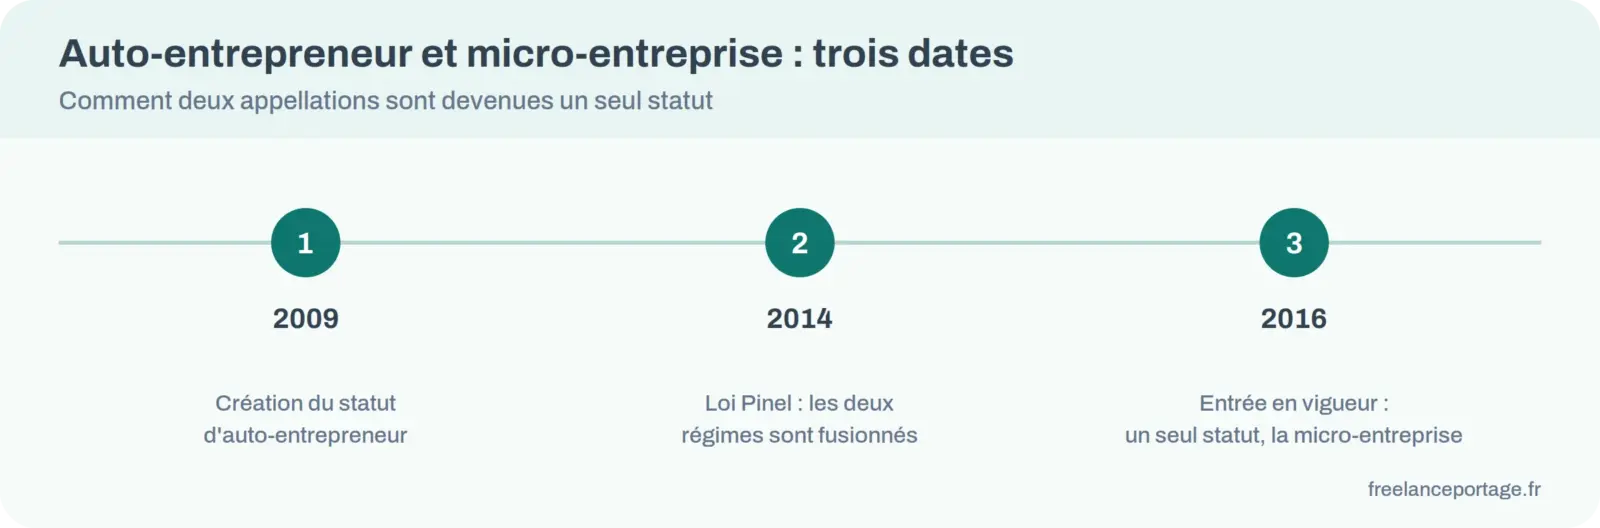
Avant 2016, les deux termes recouvraient deux régimes distincts. Le statut d’auto-entrepreneur, créé en 2009, se voulait encore plus simple que la micro-entreprise classique. La loi Pinel de 2014, entrée en vigueur en 2016, les a fusionnés en un seul cadre.
| Critère | Auto-entrepreneur avant 2016 | Micro-entreprise classique avant 2016 | Depuis 2016 |
|---|---|---|---|
| Simplicité | Encore plus simplifié, déclaration en ligne mensuelle ou trimestrielle | Obligations comptables plus lourdes | Un statut unique et simplifié |
| Cotisations sociales | Régime micro-social simplifié | Pas de micro-social simplifié | Micro-social pour tous |
| Versement libératoire de l’impôt | Possible sur option | Pas disponible pour toutes | Possible sous condition de revenus |
La fusion a harmonisé les plafonds de chiffre d’affaires, unifié le régime micro-social et supprimé la distinction juridique. Aujourd’hui, toute nouvelle entreprise relève du même statut quel que soit le nom qu’on lui donne.
Quel mot lire, quel mot employer ?
Les documents administratifs portent la mention de micro-entreprise, et non plus celle d’auto-entrepreneur. C’est donc le terme à utiliser dans un devis, un contrat ou une facture. Voici comment s’y retrouver.
- Micro-entrepreneur : le terme officiel pour la personne qui exerce.
- Micro-entreprise : l’entreprise individuelle elle-même, que son chiffre d’affaires maintient sous un seuil.
- Auto-entrepreneur : l’ancien nom, encore très employé à l’oral et par les clients.
- Entreprise individuelle : la forme juridique, qui existe aussi hors du régime micro.
Cette dernière distinction sert dès qu’on dépasse un seuil : on reste entrepreneur individuel, mais on quitte le régime micro. Nous détaillons ce passage dans notre guide sur le choix du statut d’indépendant.
Ce que recouvre le statut aujourd’hui
Le statut tient en quatre points : le patrimoine, l’impôt, le social et la TVA.
- Patrimoine : le patrimoine professionnel (local, compte bancaire pro) est séparé du patrimoine personnel (livrets, résidence secondaire). Cette séparation protège des dettes professionnelles, sauf si les obligations fiscales ou sociales ne sont pas respectées : l’administration peut alors se retourner sur les deux patrimoines.
- Impôt : régime micro-fiscal, avec un abattement forfaitaire pour frais professionnels, sans déduction des charges réelles.
- Social : des cotisations calculées sur le chiffre d’affaires. Sans chiffre d’affaires, aucune cotisation sociale n’est due.
- TVA : franchise en base par défaut : on ne facture pas de TVA tant qu’on reste sous les plafonds.
Les cotisations se déclarent et se paient en ligne sur le site de l’Urssaf, chaque mois ou chaque trimestre. L’ACRE, une exonération partielle de charges sociales la première année, peut s’appliquer au démarrage selon les conditions en vigueur. Pour voir comment la TVA fonctionne de l’autre côté, voyez notre article sur la TVA en portage salarial.
Impôt : abattement ou versement libératoire ?
Le régime micro-fiscal applique un abattement forfaitaire au chiffre d’affaires, quel que soit le montant réel des frais. Le taux dépend de l’activité : 71 % pour la vente et l’hébergement commerciaux, 50 % pour les prestations de services commerciales ou artisanales, 34 % pour l’activité libérale. Le revenu imposable est ce qui reste après l’abattement.
Exemple repris de la fiche officielle : une activité de vente qui réalise 175 000 € de chiffre d’affaires est imposée sur 29 % de ce montant, soit 50 750 €. Un freelance en activité libérale, à 34 %, est imposé sur 66 % de son chiffre d’affaires : l’abattement est donc moins favorable en services, ce qui explique pourquoi les frais réels pèsent plus vite.
Le versement forfaitaire libératoire est l’option qui permet de payer l’impôt en même temps que les cotisations, sur le chiffre d’affaires. Elle n’est ouverte que si le revenu fiscal de référence du foyer, deux ans plus tôt, reste sous un plafond qui dépend de la situation familiale. Pour aller plus loin, cumuler un CDI et une activité freelance montre comment ce statut se combine avec un emploi salarié, heures et déclarations comprises.
| Situation du foyer | Revenu fiscal de référence N-2 inférieur à |
|---|---|
| Personne seule | 29 579 € |
| Couple, même foyer fiscal | 59 158 € |
| Couple avec 1 enfant | 73 947,5 € |
| Couple avec 2 enfants | 88 737 € |
L’option se déclare à l’Urssaf avant le 30 septembre de l’année qui précède son application, ou avant la fin du troisième mois suivant la création si l’entreprise démarre en cours d’année. Cette précision de calendrier est celle qui échappe le plus souvent aux nouveaux micro-entrepreneurs.
Les seuils de chiffre d’affaires
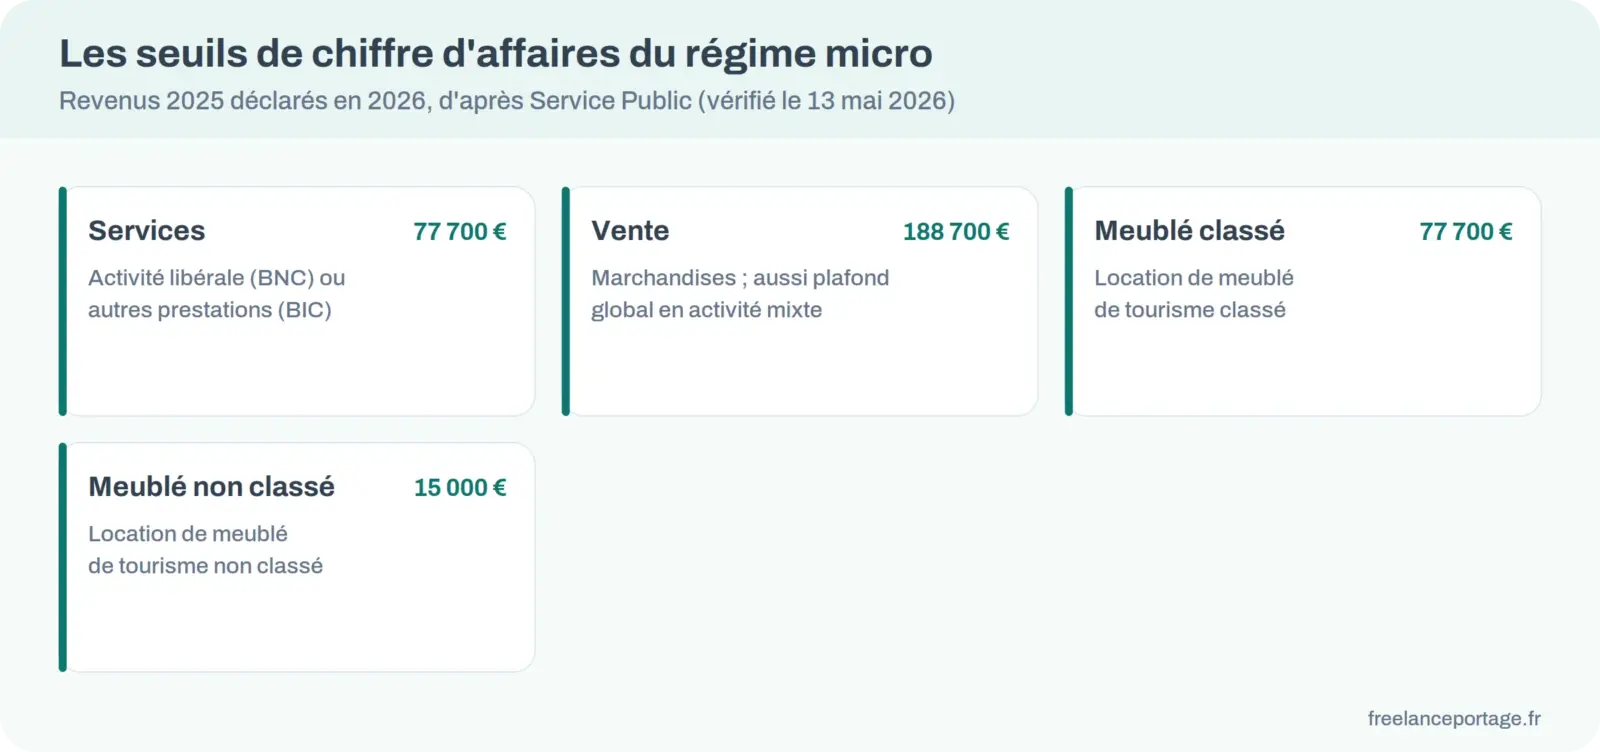
Le régime micro-fiscal n’est pas ouvert à tous les niveaux d’activité. Les seuils varient selon la nature de l’activité, et ils ont évolué entre 2025 et 2026. Pour les revenus perçus en 2025, déclarés en 2026, Service Public donne les repères suivants.
| Activité | Seuil de chiffre d’affaires |
|---|---|
| Prestations de services (BIC) ou activité libérale (BNC) | 77 700 € |
| Vente de marchandises et plafond global en activité mixte | 188 700 € |
| Location de meublé de tourisme classé | 77 700 € |
| Location de meublé de tourisme non classé | 15 000 € |
Un dépassement ponctuel ne fait pas tout basculer : le régime micro-fiscal ne s’arrête que si le seuil est dépassé deux années de suite, en N-1 et en N-2. Une jeune entreprise voit ses seuils réduits au prorata de ses jours d’existence la première année.
Les limites à connaître avant de se lancer
Le statut simplifie les démarches, mais il a un prix. Les chambres de métiers en listent quatre.
- Les seuils peuvent freiner l’activité : au-delà, on bascule vers un régime classique.
- La franchise de TVA peut désavantager celui qui achète beaucoup de matériel, car la TVA payée n’est pas récupérable.
- Les prestations retraite et chômage restent moins avantageuses que celles d’un salarié.
- Les charges réelles (loyer, matériel) ne se déduisent pas : seul l’abattement forfaitaire s’applique.
La CCI Paris Île-de-France le résume ainsi : le statut est idéal si vos charges sont inférieures au pourcentage d’abattement ; si elles sont supérieures, il faut penser à changer de statut. Pour mesurer ce qu’il reste de votre prix de journée, le calcul se fait mieux à partir de votre TJM qu’à partir d’un taux de cotisations isolé.
Le vrai choix : micro, portage ou société
La question utile n’est pas « auto ou micro ? » mais « micro, portage ou société ? ». Le portage n’est pas un statut juridique : c’est une forme d’emploi salarié, avec les droits qui vont avec. Le mécanisme du portage salarial explique qui facture, qui verse le salaire et où se placent les frais de gestion.
La couverture chômage est le seul point qui ne se rattrape pas entre statuts : le portage ouvre des droits comme un emploi salarié, pas la micro-entreprise. Si vous sortez d’un CDI, regardez d’abord vos droits après une mission en portage.
En résumé pratique : la micro-entreprise convient quand le chiffre d’affaires reste sous le seuil et que les frais professionnels sont modestes. Dès que vous avez des frais lourds ou besoin de droits salariés, la comparaison avec le portage ou une société mérite un calcul.
Se déclarer en micro-entreprise : les étapes
- Choisir son activité : commerciale, artisanale ou libérale. Certaines professions réglementées sont exclues.
- Déclarer l’activité en ligne : l’inscription se fait en quelques clics et débouche sur un numéro Siret.
- Ouvrir un compte bancaire dédié : il fait partie du patrimoine professionnel.
- Souscrire les assurances utiles : la RC pro du freelance en fait partie selon l’activité.
- Tenir un registre des ventes et des achats : avec les factures, il permet de déclarer le chiffre d’affaires correctement.
- Déclarer le chiffre d’affaires : en ligne, chaque mois ou chaque trimestre.
Si vous démarrez avec un premier client, cadrez la mission par écrit : voyez les clauses clés d’un contrat de prestation de service.
Questions fréquentes
Quelle est la différence entre auto-entrepreneur et micro-entrepreneur ?
Aucune depuis 2016. La loi Pinel de 2014 a fusionné les deux régimes ; « auto-entrepreneur » est l’ancienne appellation, « micro-entrepreneur » le terme officiel.
Une auto-entreprise est-elle une micro-entreprise ?
Oui. C’est le même statut d’entreprise individuelle au régime fiscal et social simplifié. On peut donc utiliser les deux mots, mais les documents officiels portent la mention micro-entreprise.
Peut-on avoir plusieurs micro-entreprises ?
Non. Un individu ne peut avoir qu’une seule entreprise individuelle. On peut en revanche exercer plusieurs activités dans la même micro-entreprise, dans le respect des seuils.
Quel est le seuil de chiffre d’affaires en services ?
Pour les revenus perçus en 2025, le seuil est de 77 700 € en prestations de services et activité libérale. Il évolue d’une année à l’autre : vérifiez la valeur en vigueur sur le site de Service Public.
Paie-t-on des cotisations sans chiffre d’affaires ?
Non. Les cotisations sociales sont calculées sur le chiffre d’affaires réalisé. Si vous ne facturez rien sur la période, vous ne devez aucune cotisation.
La micro-entreprise est-elle adaptée à un freelance ?
Oui tant que le chiffre d’affaires reste sous le seuil et que les frais sont faibles. Le portage salarial devient plus pertinent pour qui veut des droits salariés, notamment le chômage.
Avant de trancher, posez trois chiffres sur une feuille : votre chiffre d’affaires prévu, vos frais réels et le niveau de protection dont vous avez besoin. Si les frais dépassent l’abattement forfaitaire ou si vous visez les droits d’un salarié, comparez avec le portage avant de vous déclarer. Pour aller plus loin, micro-BNC ou portage pour un graphiste applique cet abattement à un cas concret de créatif.