En portage salarial, la déclaration d’impôts ne reprend pas le montant facturé au client : le consultant déclare un salaire. La base est le net imposable des bulletins, transmis chaque mois à l’administration par la société de portage et repris dans la déclaration préremplie. Avant de valider, contrôlez le total annuel, le prélèvement à la source déjà retenu et le traitement des frais remboursés.
La déclaration d’impôts en portage salarial ressemble à celle d’un salarié, mais avec des lignes qui peuvent surprendre. Le client paie une facture à la société de portage. Cette société transforme ensuite le chiffre d’affaires en salaire, après frais de gestion, cotisations, réserve éventuelle et frais professionnels. Le consultant ne déclare donc pas son TJM brut. Seul compte le salaire.
Déclarer un salaire, pas un chiffre d’affaires
Le chiffre facturé sert à construire le bulletin de paie. Il ne va pas tel quel dans la déclaration personnelle. La base fiscale est le salaire imposable, généralement déjà transmis par la société de portage via la DSN. Un consultant qui facture 6 000 € hors taxes sur un mois retrouve ainsi un montant imposable proche de la moitié, comme le montre l’exemple chiffré plus bas.
Rapprochez trois colonnes : chiffre d’affaires facturé, salaire brut du bulletin, net imposable. L’écart n’a rien d’anormal. Il correspond aux charges sociales, aux frais de gestion et parfois aux frais remboursés. Pour le cadre de TVA, le dossier sur la TVA en portage salarial complète la lecture.
| Ligne à lire | Où la trouver | Utilité fiscale |
|---|---|---|
| Net payé | virement bancaire | contrôle de trésorerie |
| Net imposable | bulletin de paie | base à comparer à la déclaration |
| Prélèvement à la source | bulletin et déclaration préremplie | impôt déjà retenu |
| Frais remboursés | note de frais validée | à vérifier selon leur nature |
Net payé, net imposable et prélèvement à la source
Le net payé, c’est ce qui arrive sur le compte. Le net imposable peut être supérieur : certaines cotisations, la CSG non déductible par exemple, ne se lisent pas dans le virement reçu. Seul ce montant annuel se rapproche de la déclaration préremplie.
Le prélèvement à la source fonctionne comme pour un salarié. La société de portage applique le taux transmis par l’administration fiscale, puis reverse l’impôt prélevé. Le taux ne suit plus votre situation familiale ou vos revenus ? La modification se fait depuis l’espace personnel impots.gouv.fr, jamais auprès du client final.
Frais professionnels : ce qui entre ou non dans l’impôt
Les frais professionnels peuvent être remboursés par la société de portage lorsqu’ils sont justifiés et acceptés dans son cadre. Transport, repas en mission, abonnement, matériel : chaque dépense a son traitement. Rembourser un frais réel n’a pas le même effet qu’une prime.
Une même dépense ne se déduit jamais deux fois. Une note de frais déjà remboursée ne revient pas ensuite comme charge personnelle. À l’inverse, des frais restés à votre charge peuvent justifier l’option pour les frais réels, à la place de l’abattement automatique de 10 % : il faut alors garder les justificatifs, et ajouter au salaire déclaré les allocations de frais reçues.
Une dépense nécessaire à la mission n’est pas automatiquement déductible dans la déclaration personnelle. Tout dépend de son remboursement et de la ligne de paie.
Contrôler ses chiffres avant de valider
Additionnez d’abord les nets imposables de tous les bulletins de l’année. Comparez ce total avec le montant prérempli dans la rubrique salaires. Reprenez ensuite le total du prélèvement à la source, puis vérifiez qu’il colle aux retenues indiquées mois par mois.
Changement de société de portage en cours d’année ? Additionnez les deux employeurs. Mission réalisée en décembre mais payée en janvier ? La date de paie commande la déclaration. Le calcul des charges patronales, expliqué dans notre guide dédié, aide à comprendre les écarts sans les confondre avec l’impôt.
Cas fréquents : changement de société, acompte, fin de mission
Un acompte versé par la société de portage doit se retrouver dans la paie correspondante. Une fin de mission peut aussi créer une régularisation : réserve libérée, solde de compte d’activité, indemnité ou correction de frais. Ces lignes méritent d’être lues une par une avant validation.
Le TJM ne sert pas à déclarer, mais il explique la trajectoire de revenu. Une hausse de tarif peut se payer avec retard en impôt si le taux de prélèvement n’a pas été ajusté. Le dossier sur le calcul du TJM permet de relier mission, salaire et fiscalité.
Exemple chiffré : pourquoi le brut client disparaît
Prenons un consultant cadre qui facture 6 000 € hors taxes sur un mois. La société de portage retire 8 % de frais de gestion, soit 480 €. Les 5 520 € restants couvrent le salaire brut et les cotisations patronales, d’environ 45 % du brut : le bulletin affiche donc un brut voisin de 3 800 €. Après cotisations salariales, le net imposable tourne autour de 3 040 €, et le virement reçu, prélèvement à la source déduit au taux de 7,5 %, autour de 2 810 €.
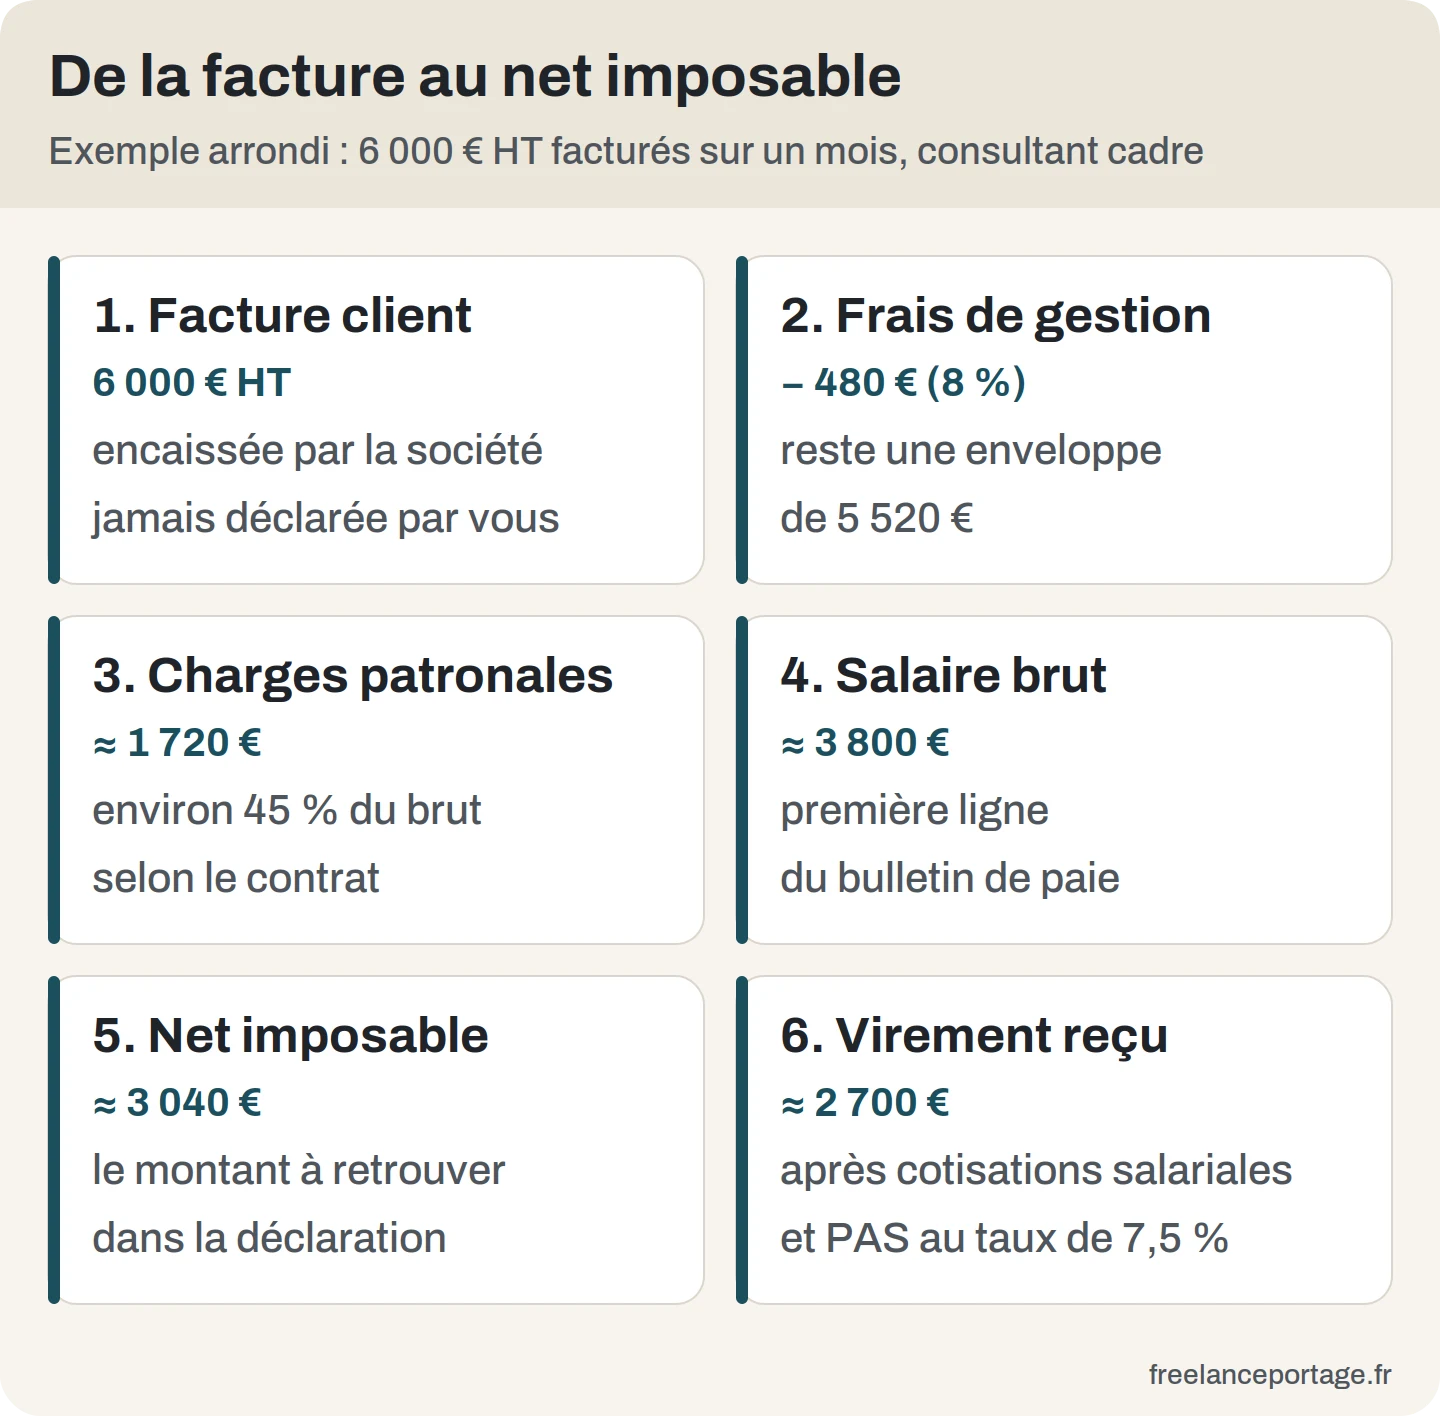
Seuls les 3 040 € de net imposable, mois après mois, se retrouvent dans la déclaration. Aucune optimisation cachée là-dedans : c’est la mécanique salariale du portage. L’erreur fréquente ? Comparer le virement reçu au chiffre d’affaires client et croire qu’une ligne manque. La comparaison utile se fait entre bulletin de paie, déclaration préremplie et attestation fiscale éventuelle fournie par la société.
| Montant de départ | Traitement en portage | À déclarer soi-même ? |
|---|---|---|
| Facture client HT | encaissée par la société | non, pas comme revenu personnel |
| Frais de gestion | prélevés avant salaire | non séparément |
| Salaire net imposable | indiqué sur le bulletin | oui, à contrôler |
| Impôt prélevé | retenu à la source | oui, comme acompte déjà payé |
Justificatifs à garder pendant l’année
Le meilleur contrôle se fait mois par mois, pas en mai. Rangez les bulletins, notes de frais validées, contrats de mission, comptes rendus d’activité et relevés de versement. En cas de correction, ces pièces expliquent pourquoi un mois paraît plus élevé ou plus faible que le précédent.
Gardez aussi les échanges de fin de mission. Une réserve libérée, un complément de paie ou une régularisation de frais peut arriver après la prestation. Sans trace, cette somme ressemble à une anomalie. Avec le message de la société, elle redevient une ligne normale.
Corriger une erreur après validation
Si la déclaration a déjà été validée, le service de correction en ligne d’impots.gouv.fr, ouvert l’été suivant la déclaration jusqu’à la mi-décembre, permet de la reprendre. Reprenez le bulletin qui pose problème, corrigez seulement la ligne concernée et gardez une note expliquant le calcul. Ne touchez pas aux autres revenus pour compenser.
Prévenez la société de portage si l’erreur vient d’une transmission. Elle peut devoir corriger sa propre déclaration sociale. De votre côté, conservez l’ancien montant, le nouveau montant et la date de correction. Cet historique suffit souvent si l’administration demande pourquoi le prérempli a changé.
Dois-je déclarer le montant facturé au client ?
Non. En portage salarial, vous déclarez un salaire. Le montant facturé sert au calcul de la paie, mais la déclaration personnelle reprend le net imposable.
Où trouver le chiffre à contrôler ?
Le net imposable figure sur chaque bulletin. Additionnez les douze montants, puis comparez avec la déclaration préremplie.
Les frais remboursés sont-ils imposables ?
Pas toujours. Un frais réel remboursé sur justificatif se distingue d’un complément de rémunération. La ligne du bulletin et la politique de frais de la société font foi.
Que faire si le prérempli est faux ?
Il faut corriger la déclaration avec les bulletins comme preuve. Conservez le détail du calcul et contactez la société si l’erreur vient de la transmission.
Le prélèvement à la source solde-t-il tout ?
Non. Il est un acompte prélevé pendant l’année. La déclaration annuelle recalcule l’impôt final selon la situation complète du foyer.
Dix minutes suffisent si les bulletins sont rangés : total net imposable, total déjà prélevé, contrôle des frais, validation. Après une fin de mission ou un changement de société, gardez le détail plutôt qu’un seul cumul.
Service-Public.fr, fiche « Salaire et autres revenus d’activité salariée imposables » : revenus à déclarer, frais professionnels et allocations de frais, consultée le 4 octobre 2026.